中国报告大厅网讯,2026年是国内钛白粉行业转型升级、格局重塑的关键一年,历经前期产能出清、价格调整与技术迭代,钛白粉行业彻底告别粗放式发展模式,迈入高质量增长新阶段。国内钛白粉产业依托完整的产业链优势,持续深耕国内刚需市场、拓展海外出口渠道,同时加速推进工艺革新、绿色生产改造,行业整体盈利水平、发展韧性持续提升,多重利好因素共同推动2026年钛白粉行业迎来结构性发展机遇。以下是2026年钛白粉行业发展前景分析。
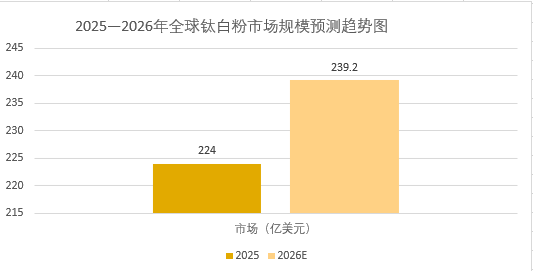
供需关系是决定2026年钛白粉行业发展走向的核心因素,经过多年市场洗牌,钛白粉行业低端产能持续出清,优质产能有序释放,叠加海内外终端需求回暖,钛白粉市场从此前的供过于求逐步转向供需动态平衡,行业发展基本面持续向好。《2026-2031年中国钛白粉行业市场供需及重点企业投资评估研究分析报告》表明,2026年全球钛白粉市场规模预计达到239.2亿美元,较2025年的224亿美元实现稳步增长,全球钛白粉消费量预计突破720万吨,需求端呈现稳步复苏态势。现从三大方面来分析2026年钛白粉行业发展前景。
一、2026年钛白粉供需格局重塑
(1) 供给端产能优化收缩,钛白粉有效供给质量大幅提升。2025年全球多家海外企业关停高成本钛白粉产能,欧洲、澳洲地区累计退出近50万吨低效产能,大幅缓解了全球钛白粉产能过剩压力。国内市场方面,2025年国内钛白粉产量出现多年来首次同比下滑,2026年国内钛白粉产量迎来恢复性增长,全年产量预计达到483万吨,产能增速保持温和可控。同时,国内持续推进钛白粉行业环保整治,淘汰高污染、高能耗的老旧硫酸法产能,2026年行业合规产能占比提升至92%以上,钛白粉行业供给结构持续优化,低端产品供给收缩、高端高品质钛白粉供给稳步增加。
(2) 需求端多点回暖,钛白粉市场需求增量持续释放。钛白粉作为核心白色颜料,广泛应用于涂料、塑料、造纸、新能源等多个领域,各下游行业的复苏直接带动钛白粉需求增长。数据显示,2026年全球钛白粉终端需求增速预计维持在4%-6%,打破前三年需求停滞下滑的局面。从需求结构来看,涂料行业仍是钛白粉最大消费场景,占整体消费比重的58%,塑料行业占比24%,造纸、油墨、日化等领域合计占比18%。国内基建回暖、家装市场复苏拉动建筑涂料需求,新能源光伏、锂电材料等新兴赛道快速崛起,进一步拓宽了钛白粉的应用边界,为钛白粉需求增长提供全新动力。
(3) 出口市场持续扩容,成为钛白粉行业增长重要支撑。在国内内需稳步复苏的同时,海外市场成为钛白粉企业增量突围的核心通道。2026年1-4月,国内钛白粉累计出口73.03万吨,同比增长12.53%,出口增长态势十分显著。细分品类来看,传统硫酸法钛白粉出口55.17万吨,同比增长5.88%,走势平稳;高端氯化法钛白粉出口17.86万吨,同比大幅增长39.63%,海外市场对高端钛白粉产品的需求快速攀升,国内钛白粉出口结构持续升级,有效对冲了国内局部市场的需求波动。
二、2026年钛白粉技术迭代加速
钛白粉产业链上游为原材料,包括钛铁矿、钛精矿、金红石、钒钛磁铁矿等;中游即为钛白粉产品,按照使用的提炼方式分为氯化法钛白粉和硫酸法钛白粉;下游为钛白粉的应用领域,钛白粉广泛应用于涂料、塑料、造纸、油墨、橡胶等多个领域。在双碳政策与产业升级双重驱动下,2026年钛白粉行业告别传统规模扩张模式,转向技术驱动、绿色低碳的发展路径。钛白粉生产工艺革新、环保技术升级、高端产品研发成为行业发展核心主线,推动钛白粉行业从产能大国向产业强国转型。

(1) 氯化法钛白粉工艺普及提速,替代效应持续增强。长期以来,国内钛白粉市场以硫酸法工艺为主,产品纯度、环保性与国际先进水平存在差距。2026年国内企业持续加大氯化法钛白粉产能布局与技术攻关,氯化法工艺具备污染小、产品品质高、适配高端场景的优势,成为行业技术升级核心方向。随着技术壁垒逐步突破,氯化法钛白粉生产成本持续下降,2026年氯化法钛白粉市场占比较上年提升3.2个百分点,在高端涂料、汽车面漆、日化美妆等领域的渗透率持续提升,逐步替代进口高端钛白粉产品。
(2) 绿色低碳改造全面落地,钛白粉环保生产成本优化。针对传统硫酸法钛白粉生产污染排放量大、能耗偏高的痛点,2026年行业内主流企业全面推进绿色生产改造,通过废水循环利用、废渣资源化处理、余热回收利用等技术,大幅降低钛白粉生产的环保成本与能耗。目前国内头部钛白粉企业生产能耗较行业平均水平低15%以上,废渣综合利用率提升至85%,环保合规能力显著增强。绿色生产技术的落地,不仅帮助钛白粉企业规避环保限产风险,更有效提升了行业整体可持续发展能力。
(3) 高端专用钛白粉研发提速,产品附加值持续提升。随着下游行业高端化发展,普通通用型钛白粉产品市场竞争日趋激烈,同质化内卷严重,而耐候性强、分散性好、适配新能源、高端日化的专用型钛白粉供不应求。2026年国内钛白粉企业加大研发投入,聚焦细分赛道开发专用产品,光伏背板专用钛白粉、化妆品级纳米钛白粉、高端汽车涂料专用钛白粉等产品产能持续释放,高端钛白粉产品毛利率较普通产品高出18%-25%,成为企业盈利增长的核心亮点。
三、2026年钛白粉市场价格回暖
(1) 钛白粉市场价格稳步回升,品类价差保持合理区间。2026年国内钛白粉价格走势整体向好,年初行业价格触底后持续回暖,年中涨幅趋于平稳。数据显示,2026年3月国内钛白粉价格指数达到13683.65,环比小幅上调,其中硫酸法金红石型钛白粉主流含税出厂价维持在12800-13600元/吨,氯化法金红石型钛白粉主流含税出厂价维持在14000-16500元/吨。高端氯化法钛白粉与传统硫酸法钛白粉的价差稳定在1200-2900元/吨,价格体系更加规范,行业低价内卷乱象得到有效遏制。
(2) 原材料成本趋稳,钛白粉企业利润空间持续打开。钛白粉生产核心原材料为钛精矿、硫酸、煤炭等,2026年上游原材料市场供需平稳、价格波动收窄,有效降低了钛白粉企业的生产成本压力。此前原材料价格大幅波动导致的行业利润压缩问题得到缓解,叠加钛白粉产品售价稳步上涨,行业整体毛利率持续回升。中小低端产能企业逐步退出市场,行业市场集中度进一步提升,头部钛白粉企业凭借规模优势、成本优势,盈利修复速度显著快于行业平均水平。
(3) 市场竞争格局优化,钛白粉行业良性发展态势成型。经过持续的市场出清与产业升级,2026年钛白粉行业无序竞争格局彻底改善,行业从价格竞争转向品质、技术、服务的综合竞争。头部企业持续整合市场资源,产能、技术、渠道优势进一步凸显,中小企业逐步聚焦细分赛道,形成差异化竞争格局。同时,国内钛白粉企业品牌影响力持续提升,海外市场认可度不断提高,有效摆脱了低端低价出口的困境,行业整体盈利质量大幅提升。
综合来看,2026年钛白粉行业迎来全方位、多层次的高质量发展机遇,整体发展前景积极向好。未来,随着下游新兴产业持续发展、技术迭代不断深化,钛白粉行业将持续保持结构性增长态势,高端化、绿色化、国际化将成为2026年及后续钛白粉行业的核心发展方向,行业长期发展潜力值得持续看好。




 京公网安备 11010502031895号