葡萄糖作为依托玉米淀粉深加工得到的核心单糖产品,是连接农业种植与下游食品、医药、化工发酵的关键中间品,其产业布局的变化直接反映国内玉米深加工产业的调整方向,也关联下游多个民生领域的原料成本波动。近年来国内玉米深加工产能持续扩张,带动葡萄糖产能同步增长,产业布局逐步向原料产区集中,头部企业的规模优势持续凸显。
一、供给侧产业布局
1.1 全球产能区域分布
1.1.1 核心区域份额分布
葡萄糖产业的区域分布高度依赖上游原料供给与下游需求集聚,玉米主产国通常依托成本优势发展葡萄糖深加工产业,消费市场集中的区域则会吸引产能落地,形成产需匹配的布局结构。全球葡萄糖产能的区域分化特征明显,北美作为全球第二大玉米主产区,同时拥有规模庞大的食品加工与生物发酵产业,产能布局长期处于全球领先位置。欧洲地区受生物燃料产业政策推动,对发酵用葡萄糖的需求稳定,产能占比长期维持在全球前三位。中国作为全球最大的玉米生产国与消费国,下游食品、医药、化工产业规模全球领先,葡萄糖产能占比持续提升,已经成为全球第二大葡萄糖产区。
| 区域 | 市场份额 |
|---|---|
| 北美 | 32.02 |
| 中国 | 28.00 |
| 欧洲 | 15.10 |
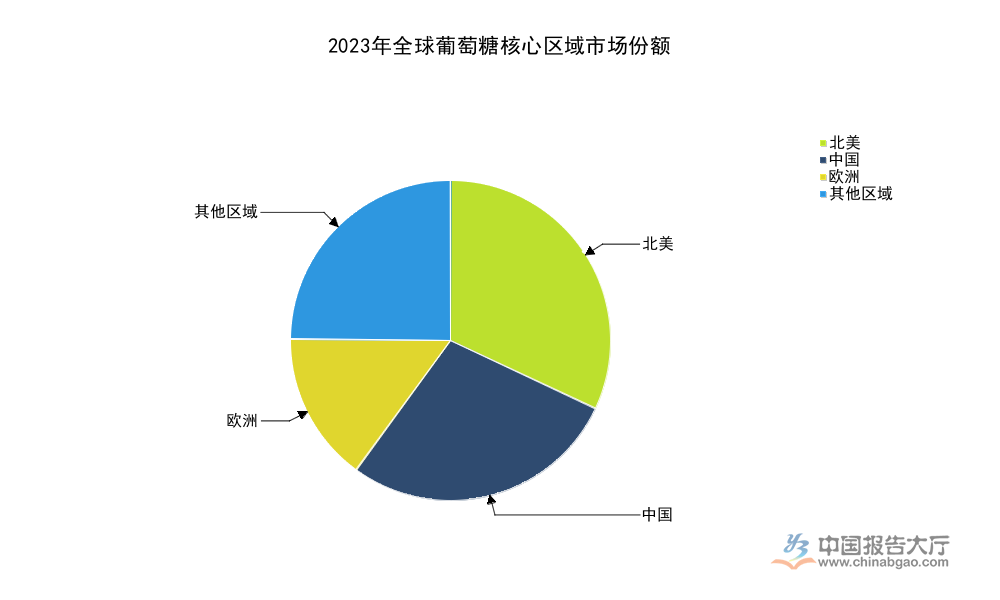
前三大区域合计占比超过75%,全球葡萄糖产业的区域集中度已经处于较高水平,剩余份额分散在南美、东南亚等其他玉米主产区,这些区域以出口初级原料为主,本地深加工产业规模较小,对全球市场格局的影响有限。未来随着生物发酵产业向东南亚转移,该区域葡萄糖产能占比会逐步提升,现有格局仍将维持较长时间。
1.1.2 中国产需供需现状
中国葡萄糖产业的供需格局在过去五年持续调整,上游玉米主产区的深加工产业规划带动玉米淀粉产能持续扩张,进而向下传导带动葡萄糖产能持续释放,下游需求则随着不同应用领域的增长出现结构性分化,食品领域需求增长稳定,化工与生物发酵领域需求随着环保政策调整出现较快增长,医药领域需求则随着人口老龄化与医疗产业发展维持平稳增长,整体呈现产能略大于需求的格局,行业产能利用率维持在合理区间。2024年国内葡萄糖产业的供需数据已经完成核定,能够清晰反映国内供需格局的变化趋势。
| 指标 | 2024年 |
|---|---|
| 产量 | 469.88 |
| 需求量 | 330.89 |

产需差额主要用于出口与库存调整,国内葡萄糖产能主要集中在吉林、黑龙江、山东等北方玉米主产区,这些区域靠近原料产地,玉米淀粉采购成本比南方低10%-15%,吸引了绝大部分新增产能落地,产业集群效应逐步显现。头部企业通常配套建设玉米深加工全产业链,从玉米收储到淀粉加工再到葡萄糖生产,一体化程度高,成本优势明显,中小产能则多集中在销区,依托本地需求生存,竞争力较弱。过去三年,国内淘汰了近30万吨落后葡萄糖产能,主要是环保不达标、规模较小的分散产能,产能向头部集中的趋势明显。国内葡萄糖产需之间存在超过100万吨的差额,这部分差额主要用于出口,近年来东南亚、中东等区域对中国葡萄糖的进口需求持续增长,出口成为消化国内过剩产能的重要渠道。国内葡萄糖产业的供需平衡越来越依赖出口市场的拉动,外部需求波动对行业的影响逐步提升。
1.2 国内产品结构布局
1.2.1 主流品类结构特征
葡萄糖按照形态和纯度标准,可细分为一水葡萄糖、无水葡萄糖、注射用葡萄糖溶液等品类,其中结晶葡萄糖是市场上的主流产品,占整体葡萄糖市场的九成以上,结晶葡萄糖又以一水葡萄糖为核心品类,广泛应用于食品、化工发酵等领域。无水葡萄糖主要用于对纯度要求较高的医药领域,占比相对较低,注射用葡萄糖溶液属于下游医药制成品,不纳入原料葡萄糖的统计范畴。全球范围内,一水葡萄糖占据结晶葡萄糖市场86.9%的份额,是绝对的主流品类,国内产品结构与全球基本保持一致。
一水葡萄糖之所以成为主流品类,主要因为其生产工艺简单,结晶难度低,生产成本较低,能够满足绝大多数下游应用的纯度要求。无水葡萄糖对纯度要求更高,生产过程中需要增加多道提纯环节,能耗和成本比一水葡萄糖高15%-20%,因此仅在医药、高端生物发酵等领域使用。国内一水葡萄糖占国内结晶葡萄糖产量的85%以上,无水葡萄糖占比不足15%,近年来随着生物制药产业的发展,国内对高纯度无水葡萄糖的需求逐步增长,占比略有提升。头部企业大多同时生产一水和无水葡萄糖,根据市场需求调整产能分配,中小产能则通常仅生产一水葡萄糖,聚焦食品和化工领域的中低端需求。国内注射用葡萄糖溶液的生产主要由医药企业完成,产能布局分散在各个医药产区,靠近医疗消费市场,产品直接供给医院和零售终端,属于终端成品,不纳入原料葡萄糖的统计范畴。
1.2.2 下游需求结构拆分
中国葡萄糖的下游需求覆盖食品、化工、衍生品、医药、饲料及多个领域,不同领域的需求增长特征存在明显差异,行业结构性分化趋势凸显。食品领域是葡萄糖传统的需求支柱,广泛应用于饮料、糖果、烘焙等食品加工环节,作为甜味剂和填充剂使用,占比长期维持在四成以上,近年来随着消费者对低糖饮食的追求,食品领域葡萄糖需求增长放缓,占比逐步下降。化工领域作为生物发酵产业的核心碳源,随着可降解塑料、生物发酵原料药等产业的发展,需求增长速度最快,占比持续提升。衍生品领域主要是生产葡萄糖酸钠、维生素、山梨醇等产品,需求增长稳定,医药领域需求随着人口老龄化与医疗产业发展维持平稳增长,饲料领域主要作为能量添加剂使用,需求占比最低。
| 应用领域 | 2024年 |
|---|---|
| 食品领域 | 145.26 |
| 化工领域 | 80.08 |
| 衍生品领域 | 48.97 |
| 医药领域 | 33.42 |
| 饲料及其他 | 23.16 |

2024年食品领域需求量145.26万吨,占总需求量的43.9%,化工领域需求量80.08万吨,占24.2%,其余领域需求量均保持平稳增长。这一变化符合国内产业结构调整的方向,高端化工与生物医药领域对葡萄糖的需求拉动作用逐步超过传统食品领域,产业需求结构持续升级。
需求结构的变化背后是国内消费升级与产业升级的共同推动,低糖消费趋势使得食品领域对甜味剂的需求结构发生变化,功能性甜味剂对葡萄糖的替代一定程度上压制了食品领域葡萄糖需求的增长。国内双碳政策推动生物制造产业发展,生物制造对发酵碳源的需求快速增长,葡萄糖作为成本最低、纯度最高的发酵碳源,需求随之快速增长。这一结构性变化也影响了产业布局,靠近生物产业集群的区域葡萄糖产能增长更快,头部企业也纷纷针对化工领域开发专用的葡萄糖产品,提升产品附加值。化工领域未来有可能超过食品领域成为葡萄糖第一大需求来源。
二、竞争格局与市场空间
2.1 行业集中度特征
全球葡萄糖产业的集中度已经处于较高水平,2025年全球前五大厂商的结晶葡萄糖市场份额合计达到51.0%,头部企业大多是全产业链布局的跨国农业化工企业或者国内大型玉米深加工企业,覆盖从原料到终端销售的全环节,成本优势和渠道优势明显。北美市场的集中度更高,前两大厂商占据了超过六成的市场份额,欧洲市场头部企业的份额也超过五成,中国市场的集中度相对较低,CR5大致处于三成左右,国内有超过三十家规模以上葡萄糖生产企业,产能分散在多个区域,近年来随着落后产能淘汰,集中度逐步提升。
头部企业依托规模优势和成本优势,不断扩张市场份额,中小企业则要么被头部企业兼并,要么退出市场,行业集中度提升的趋势明显。国内头部葡萄糖生产企业大多同时生产多种玉米深加工产品,除了葡萄糖之外,还生产淀粉、淀粉糖、酒精、氨基酸等产品,能够通过产品组合对冲单一产品的价格波动,抗风险能力比单一生产葡萄糖的企业强很多。中小企业大多仅生产葡萄糖,产品结构单一,对原料价格波动的敏感度高,在玉米价格上涨的时候,很容易出现亏损,被迫停产。国内葡萄糖行业集中度提升的趋势仍将延续,未来CR5有望提升至五成以上,接近全球平均水平。集中度提升有利于行业规范发展,降低整体能耗,提升产品质量稳定性,对下游企业和消费者都有利。
2.2 价格与市场规模趋势
国内葡萄糖产品价格主要受上游玉米淀粉价格影响,玉米成本占葡萄糖生产成本的八成以上,玉米价格波动直接带动葡萄糖价格变化,产业链上下游的价格传导机制通畅,波动周期基本一致。过去三年国内玉米产能持续增长,玉米价格从高位逐步回落,带动玉米淀粉价格同步下降,进而拉动葡萄糖价格随之向下调整。2024年结晶葡萄糖出厂均价为3513元/吨,受上游原料价格回落带动,2025年价格呈下行趋势,充分反映上游原料成本回落对终端产品价格的影响。国内葡萄糖整体市场规模则随着需求量的增长稳步提升,过去五年始终保持正增长,不同细分领域的市场规模增长速度存在明显差异,工业葡萄糖作为化工发酵领域的细分产品,受益于生物制造产业的快速发展,增长速度显著快于整体市场。
| 指标 | 2021 | 2024 |
|---|---|---|
| 工业葡萄糖市场规模 | 4.84 | 暂缺 |
| 葡萄糖整体市场规模 | 暂缺 | 117.03 |

工业葡萄糖作为细分领域,2021年市场规模仅为4.84亿元,预计2026年将达到11.63亿元,复合年均增长率达到13.26%,增长速度远高于整体市场,反映化工领域对工业葡萄糖的需求拉动作用。
价格下降主要受上游玉米价格回落带动,并非需求不足导致的降价促销,行业整体利润率维持在合理区间,并未出现全行业亏损的情况。不同区域的葡萄糖价格存在一定差异,主产区的价格比销区低100-300元/吨,主要因为运输成本和原料成本的差异,头部企业的产品价格比中小企业高50-100元/吨,主要因为产品纯度更高,质量更稳定,下游客户愿意支付溢价。葡萄糖行业的盈利主要依赖规模效应和加工费,只要开工率维持在合理区间,企业就能够实现盈利,价格波动主要受原料影响,企业通常会通过套期保值对冲原料价格波动的风险,锁定加工利润。全球范围内,结晶葡萄糖市场预计2032年达到86.7亿美元,2026-2032年复合年均增长率为2.2%,增长速度虽然不高,但需求稳定,行业周期性波动较小,投资风险相对较低。
核心洞察
- 葡萄糖产业需求结构持续升级,化工领域占比快速提升,即将取代食品成为第一大需求来源
- 产业向玉米主产区集中,头部企业规模优势凸显,行业集中度将逐步向全球平均水平靠拢
- 中国占全球葡萄糖市场份额28%,出口成为消化国内过剩产能的核心渠道,外部需求影响逐步提升
如需获取细分领域企业竞争数据与未来趋势预判,可联系专业产业研究机构获取定制化研究服务。
中国报告大厅网 出品




 京公网安备 11010502031895号