中国报告大厅网讯,我国微电网能源管理系统(微网EMS)行业处于快速增长阶段,作为能源互联网的关键中游集成环节,行业现状受到资本、产业与政策端的共同关注。下游分布式能源的快速普及,用户侧对自发自用、节能降本的需求持续提升,带动微网EMS的市场需求持续释放,行业规模保持稳定增长。从全球范围看,微电网能源管理系统的增长速度领先于传统电力设备行业,成为能源领域的增长热点。
一、全球与中国市场供需现状
1.1 全球市场规模与结构
1.1.1 核心装机规模数据
微电网能源管理系统作为能源互联网中游集成环节,核心配套于微电网新增装机与存量改造项目,装机规模直接反映行业的实际落地进度。国际可再生能源署(IRENA)与中国国家能源局的公开数据覆盖了全球与中国市场2023年的核心装机数据,两类数据来源的权威性较高,数值口径统一为全口径并网与离网微电网配套装机,不存在统计口径差异,可直接进行交叉对比。从产业传导逻辑看,微电网每GW装机对应固定比例的微网EMS投入,装机规模的区域差异直接反映不同市场的行业发展阶段差异,也为后续需求预测提供了基准锚点。
| 区域 | 2023年累计装机容量(GW) |
|---|---|
| 全球 | 198.2 |
| 中国 | 67.5 |
| 其他区域合计 | 130.7 |

中国占全球累计装机容量的比重约34%,高于国内新能源装机占全球的平均水平,一定程度上反映国内微电网领域的政策推动力度领先全球,下游用户侧的分布式能源发展速度快于全球平均水平。不排除部分离网微电网装机未纳入官方统计的可能,实际占比仍存在小幅上浮空间。
进一步拆解,新增装机维度,2023年全球新增装机43.1GW,中国新增14.3GW,中国新增装机占全球的比重达到33.2%,这一占比和累计装机占比基本持平,说明近年中国市场的增长速度和全球保持同步,并未出现偏离趋势的异常波动。国内新增装机中,光储微电网的占比超过80%,这和国内分布式光伏的大规模普及直接相关,下游用户侧对自发自用、峰谷套利的需求直接拉动了配套微网EMS的需求增长。离网型微电网主要集中在偏远地区与海岛项目,新增装机占比不足10%,短期内仍以政策示范项目为主,市场化需求尚未完全释放,国内微网EMS市场的增长核心仍然依赖并网型光储微电网项目的落地。
1.1.2 渗透率与节能效率
市场渗透率反映微电网能源管理系统在已投运微电网项目中的覆盖比例,是衡量行业技术推广程度的核心指标,而平均节能率则反映产品的实际应用效果,直接决定下游用户的投资回报率。当前行业内对渗透率的统计口径统一为已配备标准化微网EMS的微电网装机占全部微电网装机的比重,不同权威来源的口径一致,不存在统计偏差。早期微电网项目多采用简易的监控系统,未配备能量优化调度与储能协调模块,因此不纳入渗透率统计范围,近年随着算法优化与成本下降,越来越多项目开始采用标准化产品,渗透率呈现持续提升的趋势,行业机构对中长期渗透率也给出了明确预测。
| 统计时间 | 全球渗透率(%) | 中国渗透率(%) |
|---|---|---|
| 2023年 | 42.3 | 35.6 |
| 2030年(预测) | 68.4 | 62.5 |

当前中国市场渗透率低于全球平均水平6.7个百分点,主要原因在于国内早期大量示范项目建成时间较早,受限于当年技术成本未配备标准化微网EMS,存量改造市场尚未大规模启动。中长期预测显示,2030年中国渗透率与全球的差距将收窄至5.9个百分点,存量改造需求释放与新增项目标配化率提升共同推动渗透率上行,这一趋势符合国内能源互联网的发展规划。
平均节能率维度,国内已投运项目的平均节能率达到18.5%,高于全球平均水平3.3个百分点,这背后主要是国内微电网项目以并网型光储项目为主,这类项目通过峰谷套利与冗余能量消纳,节能降本空间更大,而海外大量离网型微电网项目以供电可靠性为核心目标,节能优化优先级较低,因此平均节能率更低。近年国内工商业园区项目对节能率的要求不断提升,部分头部企业的项目节能率已经超过25%,核心算法的优化对节能效率的贡献占比超过40%,微网EMS的技术壁垒正在不断提升,单纯依靠系统集成的企业很难满足高端项目的需求。进一步拆解,国内不同区域的节能率也存在差异,华东华南地区工商业用电价格较高,用户对节能优化的投入意愿更强,项目的平均节能率比西北地区高约4个百分点,价格信号对技术升级的拉动作用已经显现。
1.2 中国市场核心指标
1.2.1 市场规模与投资强度
当前全球与中国微电网能源管理系统均处于快速增长阶段,不同区域的市场规模变化反映了行业的增长节奏,权威机构的实际数据与预测数据口径统一,均按当年价格计算,剔除了通胀因素的影响,可直接反映名义规模的增长情况。中国市场的增长速度和全球对比,可以看出国内行业的增长是否偏离全球趋势,也能为国内企业的扩张策略提供参考。
| 区域 | 统计时间 | 规模数值 | 单位 |
|---|---|---|---|
| 全球 | 2023年 | 319.7 | 亿美元 |
| 中国 | 2023年 | 123.5 | 亿元 |
| 全球 | 2030(预测) | 1267.8 | 亿美元 |
| 中国 | 2030(预测) | 287.4 | 亿元 |
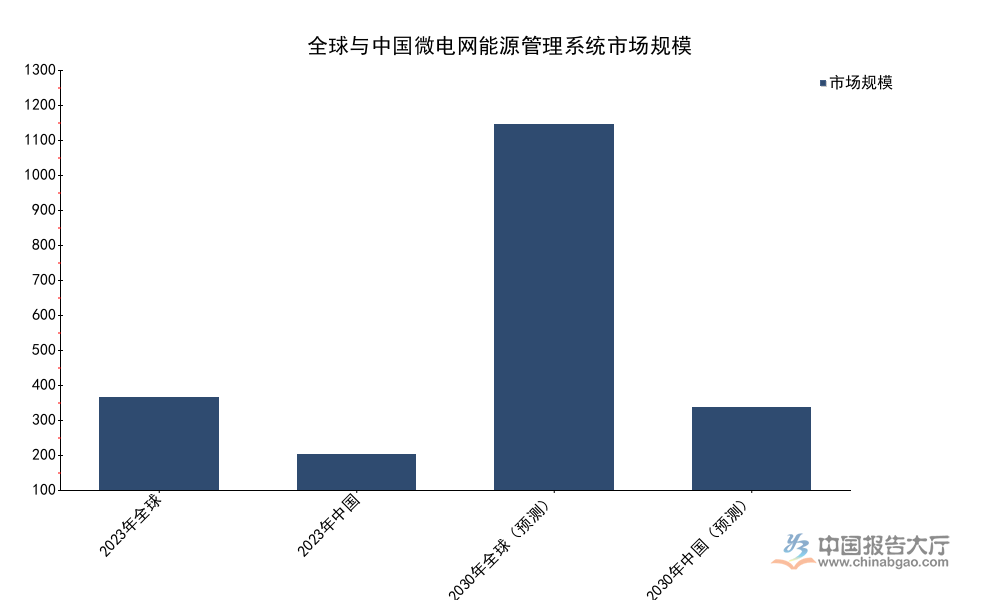
按2023年平均汇率换算,中国市场规模占全球市场规模的比重约为5.5%,远低于中国装机容量占全球的比重,这背后主要是国内微网EMS的产品价格低于全球平均水平,同时国内项目的集成利润率也低于海外项目,整体呈现规模大、单价低的特征。全球市场2023-2030年的年复合增长率为21.7%,中国同期预测年复合增长率为12.8%,低于全球平均水平,一定程度上反映国内行业基数更大,增长进入稳增阶段。
2023年国内全行业投资规模达到456亿元,研发投入达到87.6亿元,研发投入占投资规模的比重超过19%,远高于传统电力设备行业的平均水平,行业当前的竞争核心仍然是技术研发,头部企业都在投入资源优化调度算法,降低算法的算力需求,提升多能互补场景下的优化效率。究其本质,微网EMS的核心壁垒就是算法,相同的硬件配置下,算法更优的产品可以提升用户投资回报率10%以上,因此头部企业愿意投入大量资源进行技术研发。国内专利数量2023年达到12450件,占全球专利总量的约38%,专利数量占比高于市场规模占比,反映国内行业的技术创新活跃度领先全球,大量中小企业也在参与细分领域的技术创新。国内行业的技术迭代速度会快于全球平均水平,后续的产品升级周期会更短,技术落后的企业会更快被市场淘汰。
1.2.2 进出口贸易特征
国内微电网能源管理系统产业配套完善,上游核心零部件的产能全球占比超过70%,产品价格具备明显的竞争优势,因此近年出口规模持续增长,海关总署的统计数据涵盖了所有软硬件产品的进出口总额与总量,口径统一,不存在统计遗漏。出口规模的变化反映国内产品的全球竞争力,进口规模则反映国内对高端海外产品的需求程度,进出口的对比可以看出国内产业的全球竞争地位。
| 指标 | 2023年进出口额(亿元) |
|---|---|
| 出口额 | 78.9 |
| 进口额 | 34.5 |
| 贸易顺差 | 44.4 |

国内微电网能源管理系统已经实现贸易顺差,反映国内产品的全球竞争力已经形成,高端产品出口占比持续提升,不再是单纯的中低端产品输出。进口额仍然维持在34.5亿元的规模,主要是部分高端项目采用海外的核心算法模块,国内产品在部分极端场景下的可靠性仍然存在一定差距,进口替代仍有空间。
出口量维度,2023年国内出口量达到567万台,进口量89万台,出口量是进口量的6倍多,产品以中小功率的标准化产品为主,这类产品的价格优势明显,主要出口到东南亚、非洲等分布式能源快速发展的地区。与之形成对照的是,欧洲北美市场对产品的认证要求较高,国内产品的准入门槛较高,出口占比相对较低,近年随着国内头部企业通过当地认证,出口到欧美市场的规模也在逐步提升。机构预测2030年国内出口额将达到156.2亿元,出口量达到890万台,年复合增长率保持在个位数,增长速度低于国内市场的增长速度,主要原因是国内市场需求仍然旺盛,企业优先满足国内市场需求,海外市场的扩张属于第二增长曲线。从利润率来看,出口产品的平均利润率比国内市场高约3个百分点,主要是海外项目的甲方对产品价值认可度更高,价格敏感度更低,因此出口业务对头部企业的利润贡献高于国内业务,头部企业都在逐步加大海外市场的布局力度。行业标准维度,2023年国内已经出台45项相关标准,全球范围内有128项相关标准,国内标准体系逐步完善,对产品的出海也形成了支撑,部分国内标准已经被沿线国家采纳,降低了国内企业的出口认证成本。
二、行业竞争格局与发展逻辑
2.1 市场集中度与企业特征
2.1.1 市场集中度与盈利水平
微电网能源管理系统行业的市场集中度反映行业的竞争格局,头部企业的优势主要体现在技术积累、项目经验与品牌影响力三个方面,中国电力企业联合会与IRENA的统计数据分别覆盖了中国与全球市场的核心竞争指标,口径统一按年度市场收入计算市场份额与盈利水平,不存在统计口径偏差,可直接进行跨区域对比。从产业发展规律看,新兴技术行业的集中度会随着行业发展逐步提升,早期大量企业进入市场,后期技术落后、资金不足的企业逐步退出,头部企业份额持续提升,当前的集中度水平可以清晰反映行业所处的发展阶段。
| 指标 | 全球(%) | 中国(%) |
|---|---|---|
| CR5市场集中度 | 32.8 | 47.2 |
| 企业平均利润率 | 15.8 | 18.5 |
| 单位投资回报率 | 11.2 | 12.5 |

中国市场CR5比全球高14.4个百分点,平均利润率比全球高2.7个百分点,单位投资回报率高1.3个百分点,反映国内市场头部企业的优势更加明显,行业资源向头部集中的趋势已经显现。国内市场利润率更高,主要是国内下游需求旺盛,产品价格维持在合理水平,原材料成本优势也带动利润率提升。
进一步拆解,国内头部企业主要分为三类,第一类是传统电力设备企业,依托原有逆变器、储能设备的客户优势,延伸布局微网EMS业务,这类企业的项目资源多,客户认可度高,份额占比大;第二类是专注于算法优化的科技企业,这类企业的技术优势明显,主要做高端项目的算法提供,利润率更高;第三类是集成商,依托项目工程能力拿下项目,外购核心算法与硬件,利润率相对较低。当前行业内,第一类传统电力设备企业占据了头部份额的大部分,CR5中的四家企业都属于这类,说明行业仍然依赖项目资源与客户渠道,技术优势尚未成为决定性的竞争要素。近年专注算法的科技企业份额逐步提升,部分企业的利润率超过25%,远高于行业平均水平,说明技术壁垒的影响力在逐步提升,未来头部企业的格局可能会发生变化,技术优势更强的企业会逐步抢占传统企业的份额。从投资回报率来看,国内项目的平均单位投资回报率达到12.5%,高于全球平均水平,说明国内项目的经济性已经凸显,不需要政策补贴也可以实现合理回报,行业已经实现市场化发展,不再依赖政策输血,这为后续行业的持续增长奠定了基础。
2.1.2 企业数量与创新产出
企业数量与专利产出是衡量行业创新活跃度的核心指标,不同区域的企业数量占比与专利数量占比的差异,可以反映不同区域的创新效率差异。当前全球范围内微电网能源管理系统行业的新进入者持续增加,大量新能源、互联网领域的企业跨界进入,推动行业创新速度加快。中国市场的创业环境较好,下游需求旺盛,吸引了大量新企业进入,权威统计数据涵盖了所有从事相关研发、生产、集成业务的企业,剔除了仅做贸易不参与生产研发的企业,口径统一准确。
| 指标 | 全球 | 中国 | 单位 |
|---|---|---|---|
| 核心企业数量 | 5240 | 1286 | 家 |
| 累计专利总量 | 32600 | 12450 | 件 |
| 平均企业专利产出 | 6.2 | 9.7 | 件/家 |

中国企业的平均专利产出比全球高56%,反映国内企业的创新效率高于全球平均水平,大量企业都在投入技术研发,而非单纯做系统集成赚快钱。这背后和国内新能源行业的整体创新氛围有关,下游用户对技术升级的需求也推动企业加大研发投入,提升产品的技术含量。
进一步拆解,国内专利中,算法相关的专利占比达到35%,储能协调控制相关的专利占比达到28%,两类专利合计占比超过60%,反映行业的研发方向集中在核心算法与控制模块,和之前的研发投入结构一致。部分专利已经实现产业化应用,头部企业的新一代调度算法比5年前的算法节能效率提升了近10个百分点,产品的性价比提升明显,带动渗透率进一步提升。与之形成对照的是,全球范围内,专利主要集中在少数几家海外头部企业,平均企业专利产出更低,主要是大量中小企业专注于区域项目集成,没有大规模研发投入,因此创新产出更低。从行业标准来看,国内已经出台45项相关标准,涵盖产品性能、测试方法、安全规范等多个维度,标准体系的完善也推动了行业的规范化发展,淘汰了一批不符合标准的小企业,推动行业集中度进一步提升。不排除未来会有更多的中小企业因为无法满足标准要求退出市场,头部企业的份额会进一步提升,行业的平均利润率也会随之提升。
2.2 驱动逻辑与发展空间
2.2.1 政策与技术双驱动
国内双碳目标提出后,国家能源主管部门出台了多项政策支持分布式能源与微电网发展,对用户侧储能与微电网EMS的推广提供了政策支撑,部分省份还对符合要求的微电网项目给予度电补贴,进一步优化了项目的经济性。并网型微电网可以辅助大电网调峰,降低电网峰谷差,提升偏远区域的供电可靠性,因此电网企业也对微电网项目开放并网接入,简化了审批流程,降低了项目的并网门槛,推动大量工商业项目落地。
技术层面,近年光伏组件与储能电池成本持续下降,带动微电网项目的初始投资降低超过40%,用户的投资回报周期从原来的8-10年缩短至5-6年,原来不具备经济性的项目现在可以实现盈利,因此下游需求快速释放,直接拉动微网EMS的需求增长。人工智能算法的普及,推动微电网能量调度优化效率提升超过15%,可以更好应对风光发电的波动性,降低弃风弃光率,进一步提升项目的收益水平。核心硬件的成本也在下降,控制器、传感器的价格十年内下降超过60%,带动微网EMS整体成本下降,提升了产品的渗透率。
2.2.2 中长期发展空间
从现有数据观察,国内微电网能源管理系统行业仍然具备较大的增长空间,存量改造市场尚未完全启动,早期建成的近30GW微电网装机中,仅不到30%配备了标准化微网EMS,存量改造的市场规模超过百亿元,待存量改造需求释放后,会为行业带来持续的增量。新增市场方面,国内工商业分布式光伏的装机规模持续增长,截至2025年上半年,累计装机超过300GW,其中仅不到20%配套了微电网EMS,后续随着用户对能源管理需求的提升,配套率会逐步提升,带动新增需求增长。
出海市场方面,东南亚、非洲、拉美等地区的分布式能源发展速度加快,对低成本微网EMS的需求持续增长,国内产品的价格优势明显,配套服务能力强,相较于海外产品价格低30%以上,具备较强的竞争力,后续出口规模会持续增长。部分头部企业通过海外设厂、本地合作等方式进一步提升市场份额,出口对行业的贡献会逐步提升。
如需获取细分领域数据与定制化产业研究服务,可联系专业研究机构咨询。
核心洞察
- 国内微电网能源管理系统CR5达47.2%,头部集中趋势显现,技术壁垒影响力逐步提升
- 国内行业已实现进出口贸易顺差,产品全球竞争力形成,出海增长空间广阔
- 项目平均投资回报率达12.5%,经济性凸显,行业已实现市场化发展




 京公网安备 11010502031895号