当前消费级智能影像设备的发展趋势受益于内容创作需求崛起与户外经济复苏,呈现出细分赛道头部集中、产品功能智能化升级的特征,国内头部企业依托算法与供应链优势,在全球市场已经占据领先地位。
一、供给端竞争格局
1.1 头部企业经营表现
1.1.1 核心财务指标变动
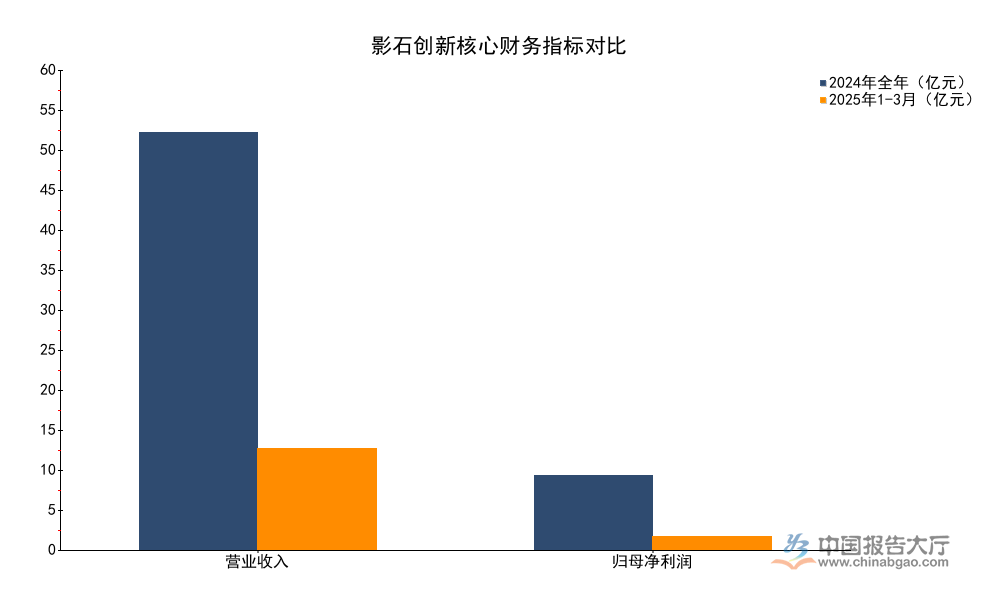
国内消费级智能影像设备赛道,影石创新是头部上市企业,公开披露的财务数据具有行业代表性,能够反映赛道整体的盈利与增长特征。2024年以来,受益于户外消费场景复苏以及UGC(用户生成内容)创作需求提升,头部企业营收规模保持较快扩张,不同阶段的利润增速受产能投放、研发投入等因素影响出现分化。2024年全年营收保持超过50%的增速,利润增速低于营收增速,主要受当年研发投入增加与新产能爬坡影响。2025年第一季度营收增速维持40%以上的高位,利润小幅下滑2.5%,推测受新品上市前期推广费用集中投放影响。整体赛道的盈利韧性仍然较强,头部企业毛利率维持在52%以上,高于多数成熟消费电子品类,体现出差异化智能产品的品牌溢价能力。利润增速的短期波动并未改变行业长期增长逻辑,消费级智能影像设备仍处于渗透率提升阶段,增长动力充足。
| 指标名称 | 2024年全年(亿元) | 2025年1-3月(亿元) |
|---|---|---|
| 营业收入 | 55.74 | 13.55 |
| 归母净利润 | 9.95 | 1.76 |
1.1.2 产品结构特征
消费级智能影像设备的产品结构直接反映赛道的需求变迁,当前Vlog创作、户外出行、全景内容等细分需求的分化,推动头部企业形成多品类布局。影石创新作为全球全景赛道的龙头,其产品结构能够反映当前市场的需求偏好,所有产品收入口径均为合并报表内消费级业务收入,数据来自招股意向书公开披露,能够客观反映细分品类的需求贡献。头部企业依托在全景赛道积累的算法优势,逐步向运动广角相机等品类延伸,形成了覆盖核心需求的产品矩阵,满足不同场景下的消费者需求。
| 产品系列 | 营业收入(亿元) | 营收占比(%) |
|---|---|---|
| X系列(全景) | 29.16 | 52.74 |
| Go系列(广角) | 9.01 | 16.30 |
| Ace系列(广角) | 5.77 | 10.44 |

全景相机系列贡献超过一半的营收,体现出头部企业在细分赛道的差异化竞争优势,广角运动相机系列合计占比接近三成,已经成长为清晰的第二增长曲线。新品类的扩张带动企业营收规模持续增长,不过新品类的市场培育仍需要时间,整体消费级产品产销率维持在87.68%,处于消费电子行业的合理区间,不存在严重的产能过剩问题。消费级产品平均单价为2147.74元,符合中端消费电子的价格带定位,目标用户群体覆盖主流创作爱好者与大众消费者。
1.2 产业链核心成本结构
1.2.1 核心零部件采购规模
消费级智能影像设备属于技术密集型消费电子品类,核心零部件占总成本的比例超过八成,其中集成电路(IC)、镜头模组是占比最高的两类核心零部件,外协加工则主要覆盖壳体组装等非核心环节。头部企业的采购结构能够反映行业整体的成本构成,所有采购数据均来自招股意向书披露的2024年全年采购金额,口径为合并报表采购额,能够体现行业当前的成本结构特征。上游供应链的稳定性与价格波动,直接影响终端企业的盈利水平,也会影响产品的定价策略与新品推出节奏。
| 零部件类别 | 采购金额(亿元) |
|---|---|
| IC综合采购额 | 8.23 |
| 镜头模组综合采购额 | 7.12 |
| 外协采购金额 | 3.50 |

核心零部件中IC采购规模最高,占三类核心采购总额的超过四成,体现出行业对计算芯片、图像传感器等半导体产品的高度依赖,计算摄影功能的升级也不断推高对IC性能的需求。镜头模组的采购规模次之,光学性能直接决定影像输出质量,因此头部企业对镜头模组的投入规模保持高位。近年来国内半导体与光学供应链的成熟度不断提升,头部企业已经实现大部分核心零部件的国产采购,降低了对海外供应商的依赖,供应链自主可控能力持续提升。
二、全球市场发展态势
2.1 细分品类市场格局
2.1.1 运动相机增长特征
运动相机是消费级智能影像设备中商业化起步最早的细分品类,依托户外休闲运动的普及需求实现快速增长,不同发展阶段的增长速率存在明显差异。早期市场空白度高,新增需求驱动行业高速扩张,随着市场渗透率提升,增长逐步转向存量替代与产品升级,不同统计周期的复合增速能够清晰反映这一变化趋势,所有数据来自第三方国际调研机构的公开统计,口径统一为全球市场,不存在统计口径偏差。
| 统计区间 | 复合年增长率(%) |
|---|---|
| 2011-2022年 | 43.04 |
| 2017-2023年 | 21.2 |

早期10余年的超高增速印证了运动相机品类从0到1的渗透过程,近7年的增速虽然回落,但仍然维持20%以上的复合增长,说明市场仍处于扩张阶段,尚未进入存量收缩期,新兴市场的需求增长还有较大空间。2023年全球运动相机出货量达到4461万台,2022年全球市场规模达到71.8亿美元,产品升级趋势明显,消费者愿意为更高的防抖性能、更强的计算摄影功能支付溢价,行业平均单价持续提升,推动市场规模增速快于出货量增速。全球户外休闲产业的规模仍在持续增长,越来越多的年轻消费者将户外出行作为日常休闲方式,对运动相机的置换与新增需求仍在释放,行业增长的基本面没有发生变化。
2.1.2 全景相机竞争格局
全景相机是消费级智能影像设备中增长最快的细分品类之一,受益于VR内容创作、社交平台全景内容分享、文旅记录等需求的拉动,市场规模持续扩张。头部企业依托技术优势已经形成高度集中的竞争格局,核心数据来自第三方国际调研机构的统计,口径为全球消费级市场,统计范围覆盖所有主流品牌的出货数据,能够客观反映当前的市场竞争状态。
| 统计年份 | 市场规模(亿元) |
|---|---|
| 2023年 | 50.3 |
| 2027年(预测) | 78.5 |

2023年市场规模已经突破50亿元,当年增速达到21.79%,保持较高增长水平,行业机构预测2027年市场规模接近80亿元,四年复合增速超过11%,中长期增长空间仍然较大。竞争格局层面,2023年头部企业全球消费级全景相机市占率达到67.2%,头部集中度非常高,先发优势和算法技术壁垒形成了较强的护城河,短期内其他品牌难以撼动头部企业的领先地位。这背后一方面是因为全景相机需要配套的拼接算法支撑,算法积累需要长期的研发投入与数据训练,新进入者难以快速追赶,另一方面头部企业已经形成了清晰的品牌认知,消费者在选择全景相机时优先认可头部品牌,品牌粘性较高。不排除未来有跨界企业进入赛道,但想要撼动现有格局仍需要较长时间的技术与品牌积累,当前竞争结构仍会维持一定时间。
核心洞察
- 全景赛道头部集中特征显著,龙头企业市占率超六成,技术与品牌壁垒稳固
- 头部企业营收增速维持40%以上,多品类布局推动第二增长曲线成型
- 细分赛道仍保持双位数增长,渗透率提升空间仍较大
如需获取细分赛道最新企业调研数据,可关注相关上市公司披露公告与权威行业机构发布的报告。
中国报告大厅网讯




 京公网安备 11010502031895号