中国报告大厅网讯,农产品冷链物流作为生鲜农产品流通的核心支撑环节,其发展水平直接影响农产品损耗率和产业附加值,也是当前乡村振兴战略下重点补短板的领域之一。
一、行业发展现状与供需格局
1.1 基础设施建设进展
1.1.1 骨干冷链网络布局
国家层面的骨干冷链物流网络已经完成多轮扩容,截至2025年6月,新一批认定的国家骨干冷链物流基地数量为19个,累计认定数量达到105个,覆盖了全国主要农产品产销核心区域。骨干基地的建设重点在于整合区域冷链资源,打通跨区域调运的核心节点,提升全国范围内农产品冷链流通的效率。相较于早期的基地布局,新一批基地更偏向产地端布局,针对果蔬、特色农产品主产区的倾斜力度明显提升。2025年10月,农业农村部启动农产品骨干冷链物流重点县(市)建设培育工作,首批培育数量为56个,进一步将骨干网络向下延伸至县域产地层面,填补了从产地到骨干基地中间环节的网络空白。
国内农产品冷链物流的基础设施网络,已经从早期的销区核心节点布局,转向“骨干基地-县域集配-产地预冷”的三级网络体系构建,网络覆盖密度和节点功能合理性都有明显提升。从政策导向来看,后续基础设施投资的重心仍会向产地端倾斜,中央和地方财政都针对产地冷链设施出台了相应的补贴政策,海南针对水产品产地超低温冷库项目,设定新建项目补助上限为2000万元,大幅降低了产地投资主体的资金压力。
部分产销大省也出台了中长期的冷链网络建设目标,中华全国供销合作总社提出,到2027年培育30家骨干冷链农产品批发市场,山东省提出到2027年实现农产品寄递量超500万件的县达到100个,稳定运行农村客货邮线路达到1000条,这些目标都将带动未来三年国内产地冷链基础设施的投资持续释放。
1.1.2 冷库供给规模变化
国内冷库供给结构近年来持续调整,销区公共型冷库保持平稳增长,产地型冷库新增容量占比持续提升。2025年全年,国内以销区为主的公共型食品冷库总容量同比增长5.53%,增速较前几年10%以上的高速增长有所回落,反映出销区冷库已经进入存量优化阶段,新增产能扩张节奏放缓。从全年新建项目来看,2025年全国冷库建设项目数量为539个,其中冷库相关项目占全部冷链物流项目的比例为38.22%,全年冷库项目资金投入达到485.40亿元,同比增长2.38%,第四季度新增冷库容量为350万立方米,第四季度冷库项目资金投入为126.60亿元。
链库平台数据显示,2025年全国冷库求租量达到2739.03万立方米,求租需求主要集中在产地预冷仓储和销区城市配送型冷库,传统大型干线中转冷库的求租需求增速放缓,部分区域存在闲置产能。这背后反映出,国内冷库供给的结构性矛盾依然存在,销区存量产能闲置与产地产能不足并存,不同区域、不同功能类型的冷库供需分化明显。资本对冷库项目的投资更偏向轻资产运营模式,重资产自建冷库的投资热度有所下降,更多资本倾向于整合存量冷库资源,提升运营效率,这也符合行业存量优化的整体趋势。
1.2 需求端结构特征
1.2.1 不同品类冷链流通差异
当前国内农产品冷链物流需求结构,因不同品类的产品特性、产业成熟度和监管要求差异,呈现出明显的结构性分化。高价值、易损耗、对温控要求高的品类,冷链渗透率更高,而大宗果蔬品类因为产地分散、单吨价值偏低,冷链渗透率长期处于低位。国内针对不同品类的冷链基础设施投入,也存在投向不均衡的情况,肉类和水产品因为纳入食品安全监管体系,强制要求冷链运输,因此前期基础设施投入较多,流通率已经达到较高水平,而果蔬品类因为缺乏强制要求,产地预冷设施投入不足,流通率提升缓慢。中国物流与采购联合会冷链物流专业委员会2023年发布的不同品类产地冷链流通率数据,口径统一覆盖国内主要大宗农产品品类,能够清晰反映当前的结构差异。
| 农产品品类 | 产地冷链流通率(%) |
|---|---|
| 果蔬 | 23 |
| 肉类 | 78 |
| 水产品 | 80 |

果蔬品类冷链流通率不足肉类产品的三分之一,结合农业农村部提出的果蔬产地低温处理率目标为30%,当前实际水平距离目标仍有一定差距,未来果蔬产地冷链设施的补短板空间仍然较大。损耗率研究显示,果蔬类农产品产后损耗率约为肉类的三倍,提升冷链流通率能够直接降低损耗,提升产业整体附加值,政策端也持续针对这一领域出台支持政策,后续投资需求会持续释放。
1.2.2 区域需求差异
不同区域因为农产品产业结构差异,对冷链物流的需求特征也存在明显不同,主产区和销区的需求侧重完全不同,特色农产品主产区的需求增长速度快于传统大宗农产品产区。以云南省为例,作为国内特色农产品核心主产区,已经形成了水果、蔬菜、食用菌三大优势特色农产品集群,对应的冷链物流需求增长较快,地方政府也围绕这三大品类布局了重点县建设。云南省农业农村厅2023年公布的重点县数量,反映了不同品类产业集群的规模差异,也决定了冷链设施的投资规模差异。
特色农产品品类单吨价值更高,对冷链服务的付费意愿更强,因此产区投资的回报率高于传统大宗果蔬产区,吸引了更多社会资本进入。反过来,沿海地区的冷链需求主要集中在水产品加工和进出口冷链,内陆销区的需求主要集中在城市配送冷链,不同区域的投资机会呈现出明显的差异化特征,需要结合区域产业结构选择投资方向。
| 农产品品类 | 重点县数量(个) |
|---|---|
| 水果 | 35 |
| 蔬菜 | 30 |
| 食用菌 | 40 |
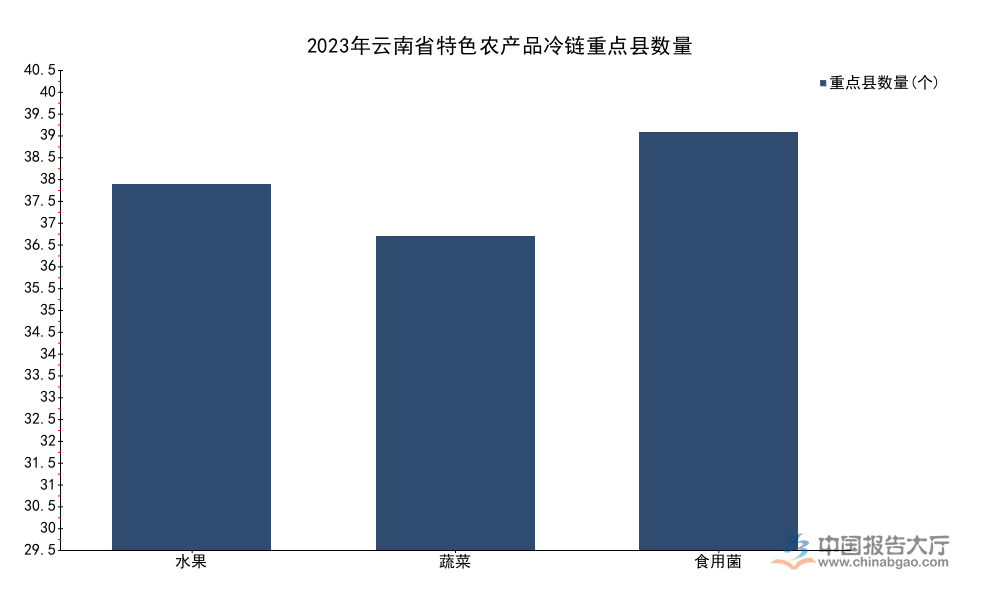
云南省食用菌产业规模在全国处于领先位置,对应的重点县数量最多,产业集群优势明显,对冷链设施的需求也更为集中,后续产地冷链投资会更多围绕食用菌产业的预冷、仓储、集配环节展开,区域细分市场的投资方向清晰。
二、行业投资机会与风险研判
2.1 核心细分赛道机会
2.1.1 产地冷链设施
产地冷链设施是当前政策支持力度最大,缺口最明显的细分赛道,国内果蔬产地低温处理率距离规划目标仍有较大差距,补短板需求明确。此前国家推进的农产品产地冷藏保鲜设施建设项目,已经覆盖了全国多数主产区,但因为果蔬产地分散,单个项目规模小,整体缺口仍然较大。结构性缺口主要体现在产地预冷设施、产地集配中心两个环节,多数产地目前仍然只具备简单的仓储功能,缺乏预冷和分拣加工功能,导致农产品出田头后损耗仍然偏高,也难以提升产品附加值。政策端针对产地冷链设施的补贴覆盖了从预冷设备到集配中心建设的多个环节,部分省份对新型冷库如气调冷库、超低温冷库给予更高的补贴标准,降低了投资主体的进入门槛。
社会资本参与产地冷链设施建设的模式也越来越多元化,部分头部流通企业直接在主产区建设自有产地冷链网络,掌控上游货源,提升流通效率,部分地方政府通过PPP模式吸引社会资本参与县域冷链集配中心建设,分摊投资风险。从投资回报率来看,依托特色农产品产区的产地冷链设施,平均回报率高于销区冷库,因为特色农产品上市期集中,对冷链仓储的需求刚性较强,旺季库容利用率能够维持在较高水平,而传统大宗果蔬产区的需求季节性波动更大,需要通过多元化运营提升利用率。
2.1.2 新能源冷藏车
新能源冷藏车是近年来行业增长最快的细分领域,2025年中国物流与采购联合会冷链专业委员会数据显示,全年冷藏车总销量同比增长30.2%,其中新能源冷藏车销量同比增长72.08%,增速远超传统燃油冷藏车和行业平均水平。国内农产品冷链物流核心指标的增速差异清晰体现了这一趋势,核心指标整体保持个位数增长,而新能源冷藏车保持高速增长。
新能源冷藏车的高速增长,主要得益于两个方面的驱动,一是政策端对城配冷链车辆的排放要求越来越严格,多数核心城市已经要求新增城配车辆必须为新能源,而城配冷链是农产品冷链配送的核心环节,新增车辆需求较大;二是新能源冷藏车的技术不断成熟,电池续航能力已经能够满足城配和区域调运的需求,运营成本较燃油车低约30%,对物流企业的吸引力不断提升。当前新能源冷藏车的渗透率仍然不足15%,未来替代空间仍然较大,不仅整车制造环节存在投资机会,上游的核心零部件如冷藏专用电池、电动制冷机组等环节也存在结构性机会。
| 指标类别 | 同比增速(%) |
|---|---|
| 冷链物流需求总量 | 4.50 |
| 冷链物流总收入 | 3.84 |
| 冷库总容量 | 5.53 |
| 冷藏车总销量 | 30.2 |
| 新能源冷藏车销量 | 72.08 |

核心指标增速的分化,反映出国内农产品冷链物流行业已经从整体扩张转向结构调整,高增长机会集中在细分替代领域,而非传统的产能扩张。新能源化是冷链运输车辆长期的发展方向,随着技术进一步成熟和成本下降,未来五年仍会保持较高增速,相关环节的投资价值持续凸显。
2.2 投资风险约束
2.2.1 区域供需错配风险
区域供需错配是当前农产品冷链物流投资最核心的风险之一,过去几年部分资本盲目跟风在销区建设大型冷库,导致部分核心销区冷库空置率上升,租金水平下降,投资回报率达不到预期。而产地端因为投资前期投入大,回报周期长,对资本的吸引力不足,导致产能缺口持续存在,这种错配导致行业整体投资效率下降。不同区域的错配程度也存在差异,东部沿海发达销区的错配主要体现为存量产能过剩,而中西部产地的错配主要体现为有效产能不足。部分特色农产品主产区,因为农产品生产的季节性特征明显,冷库旺季需求爆满,淡季闲置,若投资时没有考虑季节性波动,会导致全年库容利用率偏低,影响投资回报。不排除部分地方政府为了完成产业指标,过度鼓励冷库建设,导致区域产能过剩,推高投资风险。因此,投资前需要结合区域产业结构、现有产能、需求增长潜力做充分调研,避免进入产能过剩区域,优先选择优势特色农产品主产区的补短板项目,投资风险更低,回报更稳定。
2.2.2 运营效率瓶颈风险
农产品冷链物流行业属于重资产、低毛利行业,运营效率直接决定投资回报率,当前国内多数中小冷链企业的运营效率偏低,返程空驶率较高,冷库的周转利用率偏低,拉低了整体行业的盈利水平。相较于发达国家,国内农产品冷链物流的综合损耗率仍然高出约15个百分点,一方面是因为基础设施不足,另一方面是因为运营效率偏低,不同环节的衔接不够顺畅,存在多次装卸、多次换箱的情况,不仅推高了成本,也增加了损耗。部分新建冷链项目,虽然硬件设施达到国际先进水平,但运营管理水平偏低,信息化程度不足,无法实现全程温控和溯源,也影响了服务定价和客户满意度。运营效率瓶颈导致很多项目的实际回报周期远长于预期,部分项目甚至出现现金流断裂的情况。近年来头部企业通过数字化系统提升运营效率,降低空驶率和损耗,已经形成了可复制的模式,未来行业集中度会逐步提升,中小运营企业的生存空间会被压缩,新进入者需要具备运营管理优势才能获得稳定回报。重资产投资的门槛已经从资金转向运营能力,缺乏运营能力的主体进入后很难获得预期收益。
关注农产品冷链物流投资,可把握三大核心方向:
- 产地果蔬冷链设施补短板带来的政策红利投资机会
- 新能源冷藏车替代趋势下的整车及核心零部件投资机会
- 特色农产品主产区的产地集配中心细分领域投资机会




 京公网安备 11010502031895号