中国报告大厅网讯,自动络筒机是纺织行业后道工序中将管纱或绞纱卷绕成筒子纱的专用机电一体化设备,位于纺纱流程末端,是决定纱线最终质量的核心装备,当前中国自动络筒机行业现状呈现明显的结构性分化,中低端市场国产完全替代,高端市场依赖进口。
一、中国自动络筒机进出口现状
1.1 进出口总量结构
1.1.1 规模与均价特征
自动络筒机的性能直接决定筒子纱的成型质量与生产效率,进而影响后续整经、织造工序的良品率与生产效率。高端自动络筒机具备电子清纱、自动接头、张力闭环控制等功能,生产效率比普通机型高出30%以上,产品稳定性也显著更高,因此国内头部纺织企业更新产能时,通常优先选择海外高端机型。价格维度的差异直接反映产品的技术层级与附加值水平,数量与金额的结构错位则能体现进出口市场的结构性特征。进出口总规模层面,单月进出口总量保持相对均衡,数量差距较小,但金额层面的差异极为显著,这种错位本身就暗含行业的结构性特征。
| 类别 | 数量(台) | 数量占比(%) | 金额(美元) | 金额占比(%) | 单台均价(美元/台) |
|---|---|---|---|---|---|
| 出口 | 129 | 48.86 | 1107934 | 5.01 | 8588.63 |
| 进口 | 135 | 51.14 | 21013393 | 94.99 | 155654.76 |
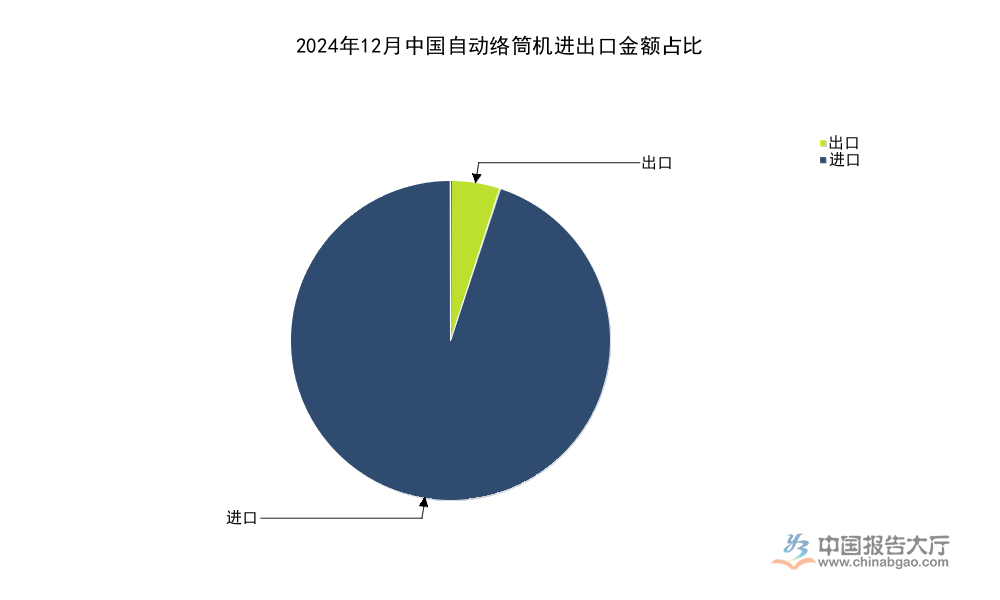
对比进出口均价可以发现,进口自动络筒机的单台均价接近出口产品的18倍,巨大的价格差直接反映两类产品的技术层级差异,出口产品多为中低端产能配套的常规机型,进口产品则以高端智能化机型为主。这一价格差也印证国内自动络筒机市场的结构性矛盾,高端产能需求仍依赖海外供给,国内产品尚未突破高端市场的技术壁垒。
2024年12月数据显示,进出口总数量为264台,进出口数量差距仅为6台,进口数量略高于出口,但金额层面进口占比超过九成,这种数量接近、金额悬殊的结构,进一步放大了产品层级的差异。国内单月出口的自动络筒机总金额仅相当于进口的二十分之一左右,单台价值量的差距远大于数量差距。不排除部分出口产品是海外企业在中国的代工产能复出口,或是国内企业输出的二手设备翻新产品,进一步拉低了出口产品的整体均价。这背后也反映出国产自动络筒机在全球市场的定位,仍以中低端性价比市场为主,尚未进入全球高端市场的核心供应链。国内中小纺织企业的新增产能和存量更新需求,基本由国产产品满足,这部分市场的竞争已经十分充分,价格透明度高,利润率较低,而国内头部企业的高端产能更新需求,几乎全部由海外品牌满足,这部分市场规模虽然不大,但附加值高,技术门槛高,是行业竞争的核心赛道。
1.2 进口市场分布
1.2.1 来源国与区域结构
进口自动络筒机的来源国结构,能够反映全球高端自动络筒机的供给格局,也能明确国内市场对不同国家产品的需求偏好,而国内进口区域的分布,则能反映纺织产业集群对高端设备更新需求的差异。中国是全球最大的纺织生产国,纺织产能主要集中在东部沿海省份,近年来部分产能向中西部转移,但高端产能仍集中在传统集群区域,对应进口自动络筒机的区域分布也会呈现相应的特征。核心特征与产业基本面的判断基本吻合。
| 来源国 | 进口数量占比(%) |
|---|---|
| 日本 | 57.04 |
| 德国 | 27.41 |
| 意大利 | 11.85 |
| 韩国 | 3.70 |

| 来源国 | 进口金额占比(%) |
|---|---|
| 日本 | 64.19 |
| 德国 | 25.00 |
| 意大利 | 9.76 |
| 韩国 | 1.05 |

| 国内区域 | 进口数量占比(%) |
|---|---|
| 江苏 | 50.37 |
| 山东 | 29.63 |
| 湖北 | 13.33 |
| 河北 | 4.44 |
| 浙江 | 2.22 |

| 国内区域 | 进口金额占比(%) |
|---|---|
| 江苏 | 60.16 |
| 山东 | 18.47 |
| 湖北 | 13.07 |
| 河北 | 4.99 |
| 浙江 | 3.31 |

从来源国结构观察,日本企业占据超过半数的进口数量和超过六成的进口金额,德国、意大利紧随其后,三国合计占比超过九成,全球高端自动络筒机供给呈现高度集中的格局。国内进口区域中,江苏占据超过六成的进口金额,山东、湖北位列二三,符合国内高端纺织产能的分布特征。
日本的村田、德国的赐来福、意大利的萨维奥是全球三大高端自动络筒机供应商,技术积累超过百年,在张力控制、接头质量、清纱精度等核心指标上优势明显,国内头部纺织企业的新建高端产能,大多采购这三家企业的产品,这也对应了进口来源国的结构分布。日本产品的份额高于德国、意大利,一定程度上和日本企业对中国市场的渠道布局更早、售后服务体系更完善有关,也和国内纺织企业对日本纺机设备的认可度更高有关。日本企业针对中国棉纺行业的原料特性和生产习惯,做了大量本地化优化,产品适配性更强,因此份额领先。国内进口区域层面,江苏是国内高端纺织面料、高端棉纱的核心产区,大量头部棉纺企业集聚在此,近年棉纺行业的产能升级过程中,江苏企业的设备更新投入规模领先全国,因此进口高端自动络筒机的占比也更高。山东是传统棉纺大省,产能规模位居全国前列,因此进口占比也排在第二位,湖北作为中西部纺织产能转移的核心承接地,近年新建产能较多,因此进口占比也位居第三,符合产业转移的趋势。头部主体的金额占比都高于数量占比,意味着头部主体进口的产品单台价值更高,对应产品的技术层级也更高,日本进口单台价值高于欧洲国家,江苏进口单台价值高于其他省份,符合各自的市场定位。
二、中国自动络筒机行业发展研判
2.1 国内市场竞争格局
2.1.1 国产与进口差异
国内自动络筒机生产企业主要包括青岛宏大、上海二纺机等企业,经过多年的技术攻坚,国产中低端自动络筒机已经实现完全替代,性价比优势明显,能够满足国内中小纺织企业的需求,也批量出口到东南亚、非洲等中低端纺织市场,对应出口数据中,数量占比接近半数,但金额占比仅为5%,反映出国产产品的定位特征。中低端市场的国产替代已经完成,国内企业的产品价格仅为进口同类产品的六成左右,售后服务响应速度更快,配件成本更低,因此在中小纺织企业中认可度很高,这部分市场的竞争已经进入存量博弈阶段,新进入者很难打破现有格局。
高端自动络筒机领域,国产产品在核心部件的稳定性、软件算法的精度、设备的整体使用寿命上,仍和海外头部企业存在一定差距,核心的电子清纱器、伺服电机等部件仍依赖进口,推高了国产高端机型的成本,同时整体性能仍有差距,因此国内高端市场仍被海外品牌占据,对应进口金额占比超过九成。进一步拆解差异,海外高端自动络筒机的无结纱率能够达到99%以上,接头缺陷率低于0.1%,国产高端机型的接头缺陷率大致在0.3%左右,看似差距不大,但对于高速运转的织机来说,微小的缺陷率差异会导致织布环节的停台率提升30%以上,直接影响生产效率和盈利水平,因此头部纺织企业即便付出更高的成本,也会选择进口设备。纺织行业的利润率本身就不高,停台率的提升会直接吞噬企业的利润,因此下游客户对设备稳定性的敏感度远高于价格,这也是高端市场进口依赖度长期居高不下的核心原因。国内部分纺机企业已经推出自主研发的高端自动络筒机机型,在核心指标上已经接近海外品牌水平,但由于缺少长期的市场验证,下游客户仍持观望态度,市场推广难度较大,品牌信任的建立需要长期的市场积累,无法一蹴而就。
2.2 行业发展趋势
2.2.1 国产替代路径
国内纺织行业的产能升级仍在持续,随着下游消费者对纺织品质量要求的提升,纺织企业对高端纱线的需求不断增长,对应对高端自动络筒机的需求也稳定增长,国产替代的空间广阔。国产替代的核心路径在于核心技术的突破,一方面要加大对核心算法、核心部件的研发投入,逐步突破电子清纱、张力控制等核心技术的垄断,另一方面要依托国内完备的制造业供应链体系,降低核心部件的进口依赖,进而降低整机成本,提升性价比优势。核心部件的国产化是降低高端机型成本的关键,目前国内已经有企业实现了电子清纱器等核心部件的国产化,性能已经接近进口产品,成本仅为进口的一半左右,随着核心部件国产化率的提升,国产高端机型的成本优势会逐步显现。
基于现有产业基础,国内企业可以先从细分市场切入,比如针对棉纺细分领域的中高端需求推出适配机型,逐步积累用户口碑,再逐步向更高端的市场渗透,日本和德国企业之所以能占据高端市场,很大程度上依靠长期积累的用户口碑和使用习惯,国内企业的突破需要循序渐进。国内纺机企业可以通过和头部纺织企业联合研发的方式,加快产品迭代速度,根据下游用户的实际需求优化产品性能,缩短验证周期,加快国产替代的进程。下游头部企业也有动力推动国产替代,降低设备采购成本,因此联合研发的模式具备可行性。政策层面,国内对高端装备进口替代的支持力度不断提升,纺机作为纺织产业的核心装备,也属于政策支持的范畴,一定程度上能够降低企业研发投入的压力,鼓励更多资源投入到核心技术研发中。从现有数据观察,国产高端自动络筒机的市场份额每年都保持小幅提升,随着技术的不断成熟,未来十年内逐步实现高端市场的部分替代,仍有待市场验证。
核心洞察
- 中国自动络筒机进口依赖度极高,进口额占月度进出口总额的94.99%
- 高端自动络筒机供给高度集中,日本占据进口金额的64.19%
- 江苏占据国内进口金额的60.16%,与高端纺织产能分布匹配
如需获取自动络筒机细分企业竞争力深度报告,可联系相关机构咨询。



