中国报告大厅网讯,IP商业运营是以知识产权为核心的跨媒介内容开发与商业运营行业,覆盖文学、动漫、影视等多品类原创内容的角色、世界观开发,当前中国IP运营行业现状呈现出上游储备加速、中游分化明显、下游分散度高的特征,行业整体仍处于快速发展阶段,市场整合空间较大。
一、IP运营产业链发展现状
1.1 上游内容储备格局
1.1.1 核心原创内容供给
IP运营的核心价值起点是上游原创内容产出,文学IP与动漫IP是当前商业化开发最成熟的两大细分品类,也是市场争夺的核心资源。网文平台是国内文学IP的主要产出方,经过二十余年的发展,已经形成了稳定的创作者孵化机制与内容产出模式,每年新增数百万部原创内容,为下游影视、游戏、衍生品开发提供了充足的素材库。动漫IP的产出近年来逐步向精品化方向转型,随着国漫受众群体的扩大,头部精品动漫的IP价值快速提升,具备世界观完整、受众认知度高的特征,改编价值不输成熟文学IP。
当前上游供给端已经出现明显的结构化分化,一方面头部平台通过资本绑定、股权收购等方式锁定优质成熟IP,不断扩大自身的IP储备规模,另一方面中小创作者与独立工作室更多聚焦垂直细分赛道,产出适配特定受众的小众IP,填补头部平台覆盖不到的市场需求。行业层面,每年产出的原创IP数量虽然庞大,但能够实现跨媒介多轮开发的超级IP占比不足1%,绝大多数IP仅能完成单次开发甚至无法实现商业化变现,这一特征推高了中游运营机构获取优质IP的成本,也加剧了行业对头部成熟IP的争夺。
近年来国内IP价格持续上涨,顶流IP的年度授权费用已经突破千万元门槛,中小机构根本无力承担,进一步加剧了行业的马太效应,头部平台掌握绝大多数优质IP资源,中小机构只能分流小众长尾IP的开发机会。IP价值的兑现依赖长期运营,从内容产出到全链路开发变现通常需要3-5年甚至更长时间,很多中小机构无法支撑长时间的投入,逐步退出市场,行业上游的集中度正在缓慢提升。
1.1.2 头部企业资产布局
国内IP运营头部玩家按照出身可以分为两类,一类是依托内容产出原生平台发展起来的运营机构,本身就是IP的产出方,另一类是传统数字出版或文化企业转型切入,通过收购方式获取IP资产,两类玩家的发展阶段不同,财务表现也呈现出明显差异。原生平台依托长期的内容积累,已经形成了产出-开发-变现的正向循环,能够实现稳定盈利,转型企业则处于持续投入储备资产的阶段,短期尚未实现盈利。不同企业的营业收入规模对比,能够直观反映两类玩家的发展阶段差异,也能展现行业当前投入与产出的错位特征。
| 企业 | 统计区间 | 营业收入(亿元) |
|---|---|---|
| 阅文集团 | 2024年1-6月 | 31.9 |
| 中文在线 | 2024年全年 | 11.59 |
| 中文在线 | 2025年1-9月 | 4.55 |

从营收规模来看,网文原生平台的流量基础和商业化体系更成熟,营收规模远超处于储备阶段的后进入者。中文在线连续两个统计周期归母净利润为负,侧面反映了当前行业获取优质核心IP的成本较高,短期投入压力较大,IP价值的兑现需要较长的开发周期,盈利释放存在一定滞后性。不排除未来随着储备IP逐步进入开发阶段,盈利水平会出现明显改善。
1.2 中游运营盈利表现
1.2.1 国内平台财务特征
中游是连接上游内容创作与下游衍生开发的核心环节,核心功能是IP价值挖掘、授权管理与商业化对接,国内中游IP运营市场的参与者结构较为特殊,绝大多数头部IP掌握在上游内容平台手中,上游产出方同时承担中游运营的职能,独立第三方IP运营机构的市场占比相对较低,行业整合度仍处于较低水平。独立第三方机构的核心竞争力在于对特定品类IP的运营经验,以及对接下游不同开发主体的资源,很多中小产出方没有能力自己运营IP,会将IP整体授权给第三方机构运营,由第三方负责后续的开发对接与分成。
中游运营的盈利模式主要分为三类,第一类是一次性授权费,将IP的某一品类开发权一次性卖给下游开发方,提前锁定收益,风险较低但也无法享受IP爆红后的超额收益;第二类是保底加分成,收取一定金额的保底授权费,再按照下游开发的营收提取一定比例的分成,平衡风险与收益,是当前行业最常用的模式;第三类是联合开发,中游机构直接投入资源参与下游开发,共享收益共担风险,潜在收益最高但风险也最大。不同模式适合不同体量的IP,头部超级IP通常会选择分成比例更高的模式,中小IP更多选择一次性授权提前变现。
国内中游市场的盈利分化极为明显,头部平台掌握顶级IP,能够获得稳定的授权收入与分成,盈利水平较高,中小机构则面临拿不到优质IP、变现渠道不足的问题,多数难以实现盈亏平衡,近年来IP授权成本持续上涨,进一步压缩了中小机构的利润空间,很多中小机构逐步退出市场,行业中游的集中度正在逐步向头部平台集中。头部平台近年来也在调整运营模式,将原来的内部IP运营部门独立拆分,面向全市场开放运营服务,吸纳外部IP接入自己的商业化体系,收取运营分成,进一步扩大了自身的业务规模与市场份额。
二、IP衍生开发竞争格局
2.1 国内衍生品市场结构
2.1.1 IP食品赛道集中度
IP食品是绑定IP形象的包装食品、休闲零食,属于IP衍生开发中进入门槛较低、受众覆盖面较广的细分品类,核心商业模式是通过获得IP授权,将IP形象印在产品包装或者随产品附赠IP周边,借助IP的影响力吸引消费者购买,尤其是吸引Z世代年轻消费者为IP附加值支付溢价。相较于游戏改编、文旅开发等高门槛衍生项目,IP食品的开发周期短、现金流回笼速度快,是很多中小IP实现商业化变现的首选场景,也吸引了大量市场参与者进入,近年赛道规模保持较快增长。
金添动漫作为该赛道的头部垂直企业,同时覆盖IP授权、食品生产与渠道销售全链条,对赛道的代表性较强,其公开的经营数据为观察赛道发展提供了可靠依据,三年来的营收变化能够直接反映赛道的增长趋势。
| 年份 | 营业收入(亿元) |
|---|---|
| 2022 | 5.96 |
| 2023 | 6.64 |
| 2024 | 8.77 |

2022到2024年,金添动漫的营业收入从5.96亿元增长至8.77亿元,年复合增长率达到20.9%,远超整体食品行业的平均增速,印证了IP赋能食品领域的增长潜力。该赛道的增长主要来自Z世代消费者对IP周边的需求提升,消费意愿的增长带动赛道规模持续扩容。
弗若斯特沙利文针对2024年中国IP食品赛道的竞争格局做了统计,分别从整体IP食品市场和细分IP趣玩食品市场两个维度统计了头部企业的份额,以及全赛道的集中度水平。IP食品赛道进入门槛较低,大量中小食品企业都在开展阶段性的IP联名业务,很多企业仅针对单款产品做短期授权,行业整体分散度较高,缺乏全国性的垄断龙头。头部企业的份额占比能够反映当前赛道的整合阶段,也能看出垂直玩家在细分赛道的优势。
| 统计维度 | 市场份额(%) |
|---|---|
| IP趣玩食品 | 7.6 |
| 整体IP食品 | 2.5 |
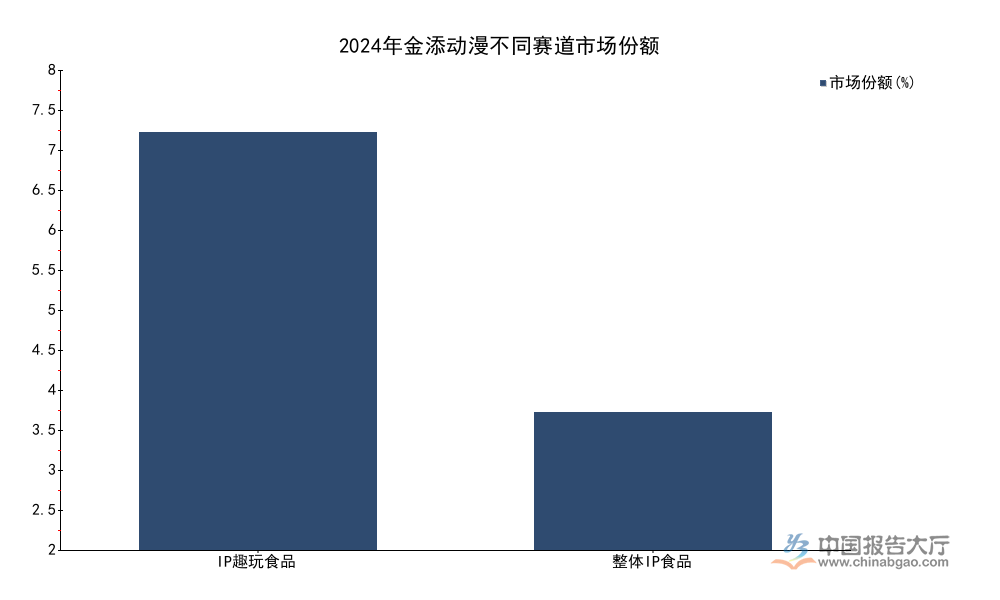
即使是细分赛道的头部企业金添动漫,占比也仅为7.6%,全赛道CR5仅为16.7%,说明当前赛道仍处于发展初期,分散度极高,未来仍有较大的整合空间。垂直赛道玩家的份额优势明显,金添动漫在IP趣玩食品赛道的份额接近整体IP食品赛道的三倍,垂直深耕的优势已经逐步显现。
2.1.2 头部企业增长表现
金添动漫的营收增长伴随着盈利能力的更快提升,2022年经调整净利润为0.36864亿元,2023年增长至0.75733亿元,2024年达到1.31亿元,年复合增长率达到52.6%,远高于同期20.9%的营收复合增速,说明随着企业规模的扩大,规模效应逐步显现,采购成本、运营成本的摊薄带动毛利率提升,盈利能力改善幅度超过营收增长,赛道的盈利潜力逐步释放。
金添动漫旗下传统海苔零食业务近三年半销量累计下滑77.8%,反映出IP食品赛道的天生风险,IP热度存在明显的周期性,消费者的喜好变化较快,若核心授权IP的热度下滑,会直接带动相关产品的销量大幅下滑,即使是头部企业也无法完全规避这一风险。这意味着IP食品企业需要持续更新IP储备,不断更换联名IP,才能维持整体销量的稳定,对企业的IP资源储备能力和市场判断能力提出了更高要求。
存货层面,2022年存货价值为5563.3万元,2023年增长至6307.7万元,随着营收规模的增长,存货规模同步上升符合行业特征,但IP食品多为休闲零食,保质期普遍较短,存货规模持续增长带来了潜在的跌价风险,对企业的库存周转能力和市场预判能力提出了更高要求。当前头部IP的授权费用逐年上涨,涨幅远超行业平均增速,进一步压缩了中小玩家的利润空间,很多中小玩家无力承担高额授权费,逐步退出市场,未来赛道的整合速度会进一步加快,头部企业凭借资金优势可以获得更多优质IP授权,进一步扩大自身的市场份额,行业集中度会逐步提升。
2.2 海外头部IP变现特征
2.2.1 万代南梦宫业务结构
海外成熟IP市场的变现路径已经非常清晰,头部企业通过长期运营经典长寿IP,持续多轮开发衍生品,能够获得长期稳定的现金流,万代南梦宫作为全球头部IP运营企业,旗下拥有机动战士高达、奥特曼等多个运营超过半个世纪的经典IP,其业务结构能够反映成熟IP市场的盈利结构,也为国内IP运营行业的发展提供了借鉴。2025年4-9月的财报数据拆分了不同业务板块的销售额,以及核心IP的贡献,清晰展现了成熟IP运营企业的收入结构。
国内IP运营行业仍在探索可持续的变现模式,头部企业也开始逐步重视经典IP的长期运营,万代南梦宫的业务结构能够反映成熟市场的发展方向,对国内企业调整开发策略有一定参考意义。实体衍生品的现金流稳定,IP生命周期长,是IP运营企业的基本盘,线上业务则能享受数字时代的增长红利,拓展新的收入来源。
| 业务板块 | 销售额(亿日元) |
|---|---|
| 玩具及收藏品 | 3178.3 |
| 数字业务 | 2315.0 |
| 影像音乐 | 410.8 |
| 娱乐业务 | 753.8 |
| 集团总计 | 6438 |

玩具及收藏品是万代南梦宫最大的业务板块,占总销售额的比例接近一半,反映出实体衍生品仍然是成熟IP最稳定的变现来源,数字业务占比接近三成,说明数字时代IP的线上变现也在逐步提升占比。总销售额达到6438亿日元,当期净利润807亿日元,盈利能力非常稳定,印证了长寿IP长期运营的商业价值。万代南梦宫旗下机动战士高达一个IP的销售额就达到1272亿日元,占集团总销售额的近20%,说明超级IP对头部企业的业绩贡献极高,头部企业的业绩严重依赖少数核心IP,这也是IP运营行业的共性特征。区域层面,亚洲区销售额达到6282.4亿日元,营业利润1004.8亿日元,亚洲已经成为全球IP衍生品最重要的市场,尤其是东亚市场对动漫IP的接受度高,市场规模大,是全球IP运营企业的核心增长极。
如需获取全产业链深度调研数据,可联系专业机构获取定制报告。
核心洞察:
- IP价值兑现周期普遍较长,国内多数头部储备型企业仍处于投入阶段,盈利释放存在明显滞后性
- 国内IP衍生品赛道整体分散度高,头部玩家尚未形成垄断,细分赛道仍有充足整合空间
- 长寿IP的长期运营商业价值已经被海外市场验证,国内企业可借鉴该模式挖掘IP长期价值


