中国报告大厅网讯,卫生纸作为生活必需品,在日常生活和各类场景中扮演着不可或缺的角色。它涵盖卷筒卫生纸、平板卫生纸、抽取式卫生纸、湿厕纸及可冲散湿巾等多种产品形态,以下是2026年卫生纸行业竞争分析。
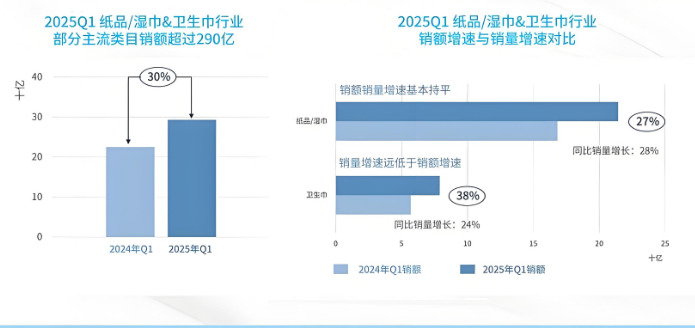
一、行业概述:2026年总产量预计达到1420万吨
《2025-2030年中国卫生纸行业市场深度研究与战略咨询分析报告》指出,近年来,中国卫生纸行业在消费升级、城镇化推进及环保政策趋严等多重因素驱动下持续稳健发展。2025年全国卫生纸产量达到1280万吨,同比增长4.2%,市场总销售额约为1860亿元人民币,较上年增长5.8%。预计2026年中国卫生纸行业市场规模将达到1280亿元人民币,较2025年增长8.5%,总产量预计达到1420万吨,同比增长6.8%,其中生活用纸占据主导地位,占比约为8.3%。
二、竞争格局:头部企业占据主导地位
中国卫生纸行业集中度呈现稳步提升趋势。前十大企业市场占有率从2019年的42.3%上升至2024年51.7%,2025年前十大企业市场占有率达到62.4%,将较2024年提升3.1个百分点,显示出行业整合加速。恒安集团、维达国际、金红叶纸业、中顺洁柔等头部企业凭借品牌、渠道与规模优势占据主导地位,形成相对稳定的寡头竞争态势。例如,维达、清风(金红叶)、洁柔、心相印(恒安)四大品牌合计市场份额超过 50%。同时,区域性中小品牌通过差异化定位和本地化服务在细分市场保持一定生存空间。
从区域分布来看,华东地区是中国卫生纸行业的主要消费区域和生产集中地。2025年华东地区贡献了整体市场的38.5%,山东、河北、浙江三省合计占全国总产能的45.2%,其中山东省以23.8%的份额位居首位。华南地区占比22.1%,华北地区占比18.9%,其他地区合计占20.5%。这种区域发展呈现梯度分布特征,东部沿海地区在产业规模和技术水平上相对领先,中西部地区则在承接产业转移和市场需求增长方面具有潜力。
三、国内外竞争对比:中国是全球最大卫生纸生产国
中国卫生纸市场与欧美、日本等国际市场在多个维度存在差异。在市场规模方面,2025年中国卫生纸产量达到1280万吨,占全球总量的44.1%,是全球最大卫生纸生产国,但人均消费量与发达国家仍有差距。中国消费者对中低端产品的需求仍占主导地位,占比达到 65%,而欧美市场高端产品消费比例超过 70%,日本市场对功能性产品和环保产品高度偏好,抗菌、湿巾化等特色产品占市场份额的 45%。
价格体系上,中国卫生纸平均售价为每吨6800元人民币,而欧美市场平均售价折合人民币约为每吨12000 - 15000 元,日本市场更是达到每吨18000 元。渠道分布方面,中国市场的电商渠道占比已达到35%,远超传统零售渠道,而欧美市场电商渠道占比约为25%,日本市场为30%。品牌集中度上,中国市场前五大品牌市场份额 48%,相对分散,而欧美市场前五大品牌集中度超过70%。

四、未来行业前景:高端化、绿色化、数字化、国际化
1.高端化趋势
居民收入水平的提高和消费观念的转变,消费者对卫生纸的品质和功能要求越来越高,高端卫生纸市场将迎来更大的发展机遇。高端产品通常采用优质原材料,具有更好的柔软度、吸水性和安全性,同时还具备抗菌、保湿、香味等特殊功能。预计到 2030 年,中国卫生纸市场中高端产品占比将从目前的 35%提升至 50%。企业将加大在高端产品的研发和推广力度,推出更多符合消费者需求的高端产品。
2.绿色可持续发展趋势
环保政策的趋严和消费者环保意识的增强将推动卫生纸行业向绿色可持续发展方向转型。企业将加大在环保技术和绿色生产方面的投入,采用清洁生产技术、节能减排技术和原料循环利用技术,降低生产过程中的环境污染和资源消耗。同时,企业将积极开发和使用可再生纤维、非木纤维等环保原材料,推广环保包装材料,减少塑料包装的使用。例如,多家龙头企业已启动零碳工厂试点,探索竹浆、甘蔗渣等非木纤维替代原料的应用,并推动生产过程的能源结构优化与废水循环利用。
3.数字化转型趋势
卫生纸行业竞争分析指出,数字化转型将成为卫生纸企业提升竞争力的重要手段。企业将利用智能制造、工业互联网、大数据分析等技术,实现生产过程的自动化、智能化和信息化,提高生产效率和产品质量稳定性。同时,企业将通过数字化营销手段,如社交媒体营销、电商平台运营、精准营销等,提高品牌知名度和市场影响力,拓展销售渠道,提高销售业绩。例如,企业可以通过大数据分析了解消费者的需求和购买行为,为产品研发和市场营销提供决策依据。
4.国际化发展趋势
中国卫生纸企业实力的增强和国际市场的拓展,国际化发展将成为行业的重要趋势。头部企业如恒安、维达正通过海外建厂或并购方式拓展国际化布局,以规避贸易壁垒并贴近终端消费市场。企业将加强与国际市场的交流与合作,引进国外先进的技术和管理经验,提升自身的国际竞争力。同时,企业将根据不同国家和地区的市场需求和消费特点,开发适合当地市场的产品,提高产品的国际市场份额。
总之,中国卫生纸行业竞争激烈,市场集中度逐步提高,区域竞争和国内外竞争差异明显。产品质量、品牌建设、技术创新、成本控制和销售渠道是竞争的关键要素,高端化、绿色可持续发展、数字化转型和国际化发展是未来的竞争趋势。企业应根据自身实际情况,制定合适的竞争策略,提升自身的竞争力,在激烈的市场竞争中取得优势。



 京公网安备 11010502031895号