中国报告大厅网讯,2026年复合肥行业处于政策引导与市场调节双重作用的转型期,粮食安全战略筑牢刚性需求基础,环保政策加速行业洗牌,原料价格与进出口格局共同影响行业运行节奏。全年复合肥呈现显著季节性特征,行业整体在产能过剩与需求升级的博弈中寻求平衡。以下是2026年复合肥行业现状分析。
复合肥作为粮食生产的核心支撑,需求与农业发展态势深度绑定,在国内粮食生产稳增与国际市场机遇释放的双重推动下,需求规模持续扩容。中国复合肥市场已形成全球最大的产业集群,市场规模从2015年的1142.1亿元增长至2024年的2165亿元,年复合增长率达9.56%。《2025-2030年中国复合肥行业市场深度研究及发展前景投资可行性分析报告》预测,至2027年市场规模将突破2629.93亿元。现从三大方面来分析2026年复合肥行业现状。

一、 粮食安全驱动下复合肥刚性需求稳步增长
1. 国内农业生产格局支撑需求基数。国家持续强化粮食安全保障,粮食产量稳步攀升为复合肥需求筑牢根基。2025年全国粮食总产量达14297.5亿斤,再创历史新高,其中播种面积达17.91亿亩,较上年增加134.8万亩,同比增长0.1%,连续6年稳步扩面;每亩产量提升至399.1公斤,同比增长1.1%。粮食生产“面积稳、单产升”的格局,直接带动复合肥刚性需求增长,2004-2023年我国复合肥施用折纯量从1204万吨增至2401万吨,20年间实现翻倍,化肥复合化率从25.97%提升至47.81%,虽较发达国家70%-80%的水平仍有差距,但提升空间明确。
2. 新型经营主体催生高效复合肥增量需求。农业现代化进程中,经营主体结构持续优化,种植大户、家庭农场、农民合作社等新型群体数量显著增长,截至2024年10月,全国已有近400万个家庭农场、近220万家农民合作社、超107万个农业社会化服务组织。此类主体对科学施肥认知更深,对高效、优质复合肥的接受度远高于传统农户,推动复合肥产品向高端化转型,为市场注入新动能。
3. 国际市场出口红利持续释放。我国复合肥出口政策相对宽松,二元及三元复合肥出口量大幅增长,成为行业需求补充。2025年1-10月,氮磷复合肥出口量达398.7万吨,同比大幅增长216.26%,进口量仅5.2万吨,同比下降5.53%,出口目的地以巴西、印度、越南等国为主;氮磷钾三元复合肥出口量69.9万吨,同比增长36.08%,进口量99.1万吨,同比下降5.94%,进口来源国集中度较高,前四大来源国合计占比达93.7%。
二、 供给端结构性调整凸显复合肥行业运行特征
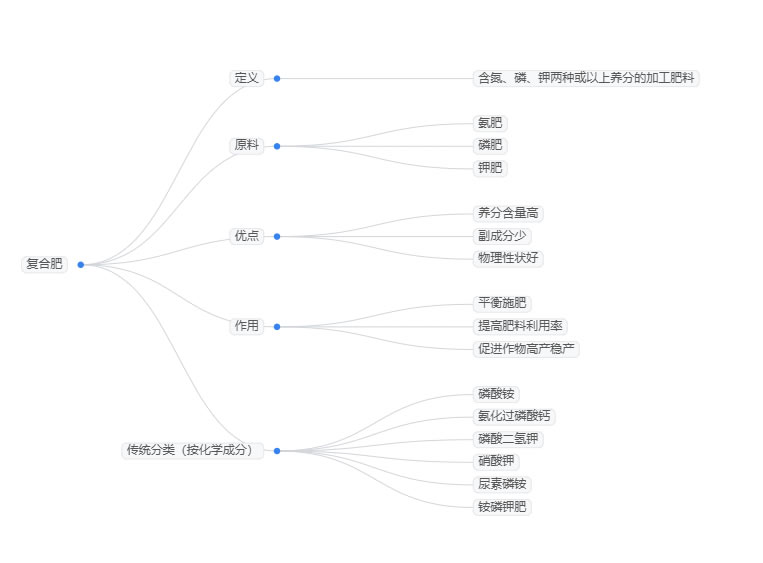
复合肥是指经过化学反应和(或)物理反应加工制成的含有作物主要营养元素氮、磷、钾两种或两种以上的养分的肥料。复合肥通常由三大基础化肥原料(氨肥、磷肥、钾肥)加工制成。复合肥具有养分含量高、副成分少且物理性状好等优点,对于平衡施肥,提高肥料利用率,促进作物的高产稳产有着十分重要的作用。按化学成分分类,传统的复合肥主要包括磷酸铵、氨化过磷酸钙、磷酸二氢钾、硝酸钾、尿素磷铵、铵磷钾肥等。
1. 产能规模庞大但过剩问题突出。受益于行业长期发展积淀,我国复合肥产能位居全球前列,截至2025年11月,行业产能已达13434万吨,而同期1-11月产量仅4777万吨,同比增长4.3%,产能利用率处于较低水平。从区域分布看,有效产能超过500万吨/年的省份有7个,分别为山东、湖北、河南、江苏、安徽、河北、四川,合计占比47.3%,产能区域集中度有待提升。
2. 季节性生产与低开工率成典型特征。复合肥需求与农业生产节奏深度绑定,行业呈现“以销定产、多基地运营”的运行模式,产量季节性波动明显。2026年复合肥月度产量区间预计为367-646万吨,用肥旺季产量显著提升,备肥阶段则因终端采购积极性不足而回落。2025年1-11月,行业年化开工率仅38.8%,处于低位运行区间;2026年初,随着限产企业逐步恢复生产,截至1月12日,产能利用率提升至37.17%,但样本企业成品库存呈走低趋势,反映冬储备肥市场走货稳定。
3. 环保政策加速行业洗牌整合。“双碳”行动、“三磷”专项整治等政策推进,抬高了复合肥行业的能耗、环保及技术门槛,倒逼落后中小企业产能退出。当前行业市场集中度仍较低,产能200万吨/年及以上的企业仅7家,有效产能占比不足20%,CR5(行业前5名企业)有效产能占比11.5%,CR10占比不足20%。未来行业整合将持续推进,头部企业依托产业链布局与技术优势,市场份额有望进一步提升。
三、 成本与供需主导2026年复合肥价格走势
1. 年初价格处于近五年中高位水平。以45%平衡型硫基复合肥为例,2026年初国内均价为3118元/吨,位于近五年高位,较2025年同期的2705元/吨高出413元,仅比历史最高点3308元/吨低190元。价格坚挺主要源于2025年四季度原料成本拉动,年初尿素价格上涨带动高氮肥成本走高,进一步支撑复合肥价格。
2. 阶段性价格波动节奏清晰。2月中旬春耕需求启动后,硫磺领涨、尿素待发订单充足,有望推动硫基肥价格小幅上扬,涨幅预计在30-80元/吨,45%硫基复合肥主流报价或冲击3350元/吨高位。5-8月传统淡季期间,经销商观望情绪升温,价格将温和回落,幅度可能达150元/吨,全年价格波动区间受保供稳价政策调控,非理性暴涨得到抑制。
3. 成本中枢抬升支撑长期价格走势。全球钾肥供应紧平衡成为常态,我国钾肥进口依赖度超60%,叠加硫磺、天然气等能源价格长期高位运行,持续推高复合肥生产成本。同时,产品结构分化带动价格差异扩大,传统通用型复合肥价格波动收窄,缓控释肥、水溶肥等新型复合肥凭借技术壁垒,溢价率可达22%-40%,进一步拉高行业价格中枢。
总体来看,2026年复合肥行业处于结构性调整的关键阶段,需求端依托粮食安全战略与新型经营主体升级保持稳定增长,供给端在环保政策驱动下加速洗牌,价格走势呈现明显阶段性特征。未来,复合肥企业需聚焦原料成本控制、高端产品研发与区域产能优化,把握国际出口机遇与国内农业现代化红利,在行业整合中抢占竞争优势。随着化肥复合化率持续提升与绿色转型深入推进,复合肥行业将逐步迈向高质量发展格局,头部企业市场集中度与盈利能力有望同步提升。



 京公网安备 11010502031895号