中国报告大厅网讯,全球硅钢产业正处于结构性变革的关键期,中国作为核心生产与消费市场,2025 年新能源汽车、特高压等下游领域的爆发式增长,推动高牌号硅钢需求增速,行业呈现总量扩张与结构优化并行的发展态势。以下是2025年硅钢行业分析。
全球硅钢产能持续向高效节能方向集中,区域布局与产品结构呈现显著分化特征。2023年全球硅钢市场规模已突破约150亿美元,《2025-2030年全球及中国硅钢行业市场现状调研及发展前景分析报告》预计到2028年将以年均复合增长率4.5%的速度增长,达到约190亿美元。现从三大方面来了解2025年硅钢行业分析。

一、全球硅钢产能格局:中国主导下的区域分布与结构升级
总量规模稳步扩张:2025 年全球硅钢总产能约 2350 万吨,其中无取向硅钢产能 1670 万吨,取向硅钢产能 680 万吨,2021-2025 年间全球产能年均复合增长率达 4.2%,主要增长动力来自中国市场的产能释放。
中国核心地位凸显:2025 年中国硅钢产能预计突破 1450 万吨,占全球总量的 61.7%,较 2020 年提升 8.3 个百分点,其中头部企业合计贡献国内 70% 以上的产能,形成规模化竞争优势。
产品结构持续优化:中国高牌号无取向硅钢占比显著提升,2024 年已达 32%,预计 2025 年将进一步提高至 35%,而全球高端取向硅钢(HiB 钢)产能仍集中于少数企业,三家国际巨头合计占据 35% 的高端产能份额。
二、硅钢需求市场:新能源驱动下的细分领域爆发与区域分化
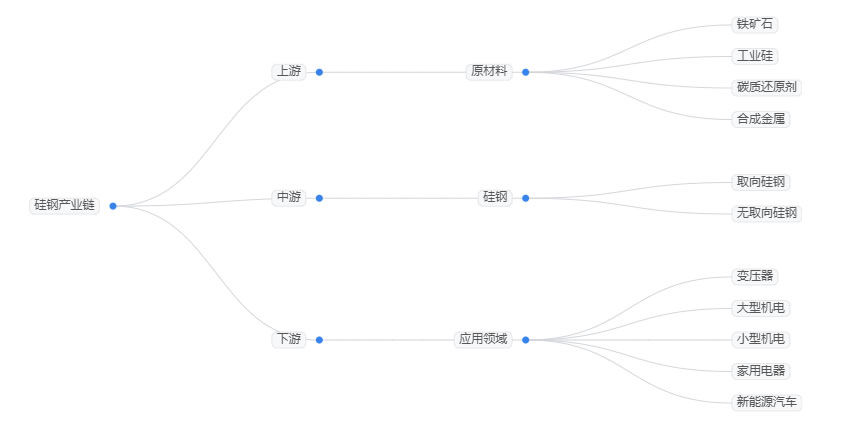
硅钢行业需求结构呈现 “传统领域稳增、新兴领域爆发” 的特征,区域消费格局与下游产业布局高度相关。技术升级与绿色转型成为硅钢行业高质量发展的核心驱动力,工艺创新与政策引导共同推动产业升级。硅钢产业链上游为原材料,包括铁矿石、工业硅、碳质还原剂、合成金属等;中游为硅钢,可分为取向硅钢和无取向硅钢;下游应用于变压器、大型机电、小型机电、家用电器、新能源汽车等领域。
核心应用领域需求分化:电力变压器仍是硅钢最大应用市场,2025 年全球需求量约 980 万吨,占总需求的 60.5%;新能源汽车驱动电机成为增长最快的细分领域,预计 2026 年全球相关硅钢需求突破 120 万吨,年增速超 25%,单车硅钢用量达 50-80 公斤。
中国消费市场主导全球:2024 年中国硅钢消费量达 1262 万吨,其中无取向硅钢 1120 万吨、取向硅钢 142 万吨,同比分别增长 7.8% 和 9.2%,预计 2025 年中国需求占全球比重将达 58%,持续领跑全球市场。
区域需求格局清晰:东亚地区占全球硅钢消费总量的 68.3%,北美和西欧分别占 12.6% 和 9.1%,东南亚、中东等新兴市场因电网升级和制造业转移,硅钢需求增速保持在 8%-10% 区间。
三、硅钢行业技术趋势:高端化突破与绿色低碳转型并行
高端产品技术攻关加速:高牌号、薄规格、低铁损成为硅钢技术研发重点,国内企业在 50W350 及以上高牌号无取向硅钢领域持续突破,2025-2027 年全球计划新增的 320 万吨硅钢产能中,75% 为高牌号产品。
低碳工艺逐步落地:氢基直接还原铁(H-DRI)等低碳生产技术开始应用,部分企业低碳硅钢产量占比已达 12%,预计 2030 年前硅钢生产单位碳排放强度将下降 20% 以上。
政策驱动能效升级:相关政策明确 2025 年起新增电机和变压器需满足 IE4 及以上能效标准,直接拉动高牌号硅钢的强制性替换需求,预计将带动每年新增硅钢需求超 30 万吨。
四、硅钢行业供需矛盾与发展挑战
高端产品供给缺口显著:2025 年全球高端取向硅钢及高牌号无取向硅钢供给缺口约 30-50 万吨,中国中低端产品产能过剩与高端产品进口依赖并存的格局尚未根本改变。
产能置换与环保压力加大:行业面临落后产能出清要求,预计 2026 年将压减能效不达标硅钢产能约 80 万吨,企业需加大环保投入以满足低碳生产要求。
原材料与供应链波动风险:当前硅钢行业呈现明显的结构性供需错配,同时面临技术、政策等多重挑战。硅钢生产所需的特种原材料价格波动,叠加国际市场贸易环境变化,给行业供应链稳定带来一定挑战。
2025年硅钢行业正处于总量增长与结构调整的关键交汇点,中国作为全球产能与消费核心,在政策引导与市场驱动下持续向高端化、绿色化转型。尽管高端产品供给缺口、环保压力等挑战依然存在,但新能源汽车、特高压、高效电机等下游领域的刚性需求,将为硅钢行业带来持续增长动力。未来,具备高端产品研发能力、绿色制造体系的企业将占据竞争主导地位,行业集中度有望进一步提升,而全球供需格局的重构与技术迭代的加速,将推动硅钢行业进入高质量发展的新阶段。


