中国报告大厅网讯,2025年第三季度,数字货币行业进入规模与风险并存的发展阶段。比特币、以太币等核心币种表现分化,监管框架加速成型的同时,行业脆弱性也随风险事件暴露。数字货币已从 niche 市场走向金融体系边缘,成为影响全球资本流动的重要变量。以下是2025年数字货币行业现状分析。
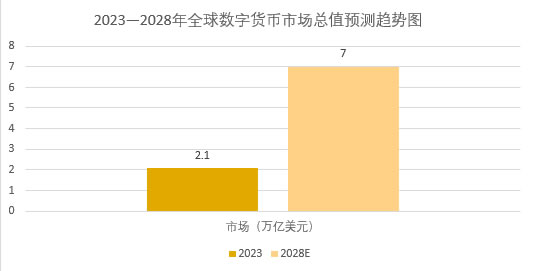
2023年全球数字货币市场总市值已达2.1万亿美元,未来五年,《2025-2030年中国数字货币行业市场分析及发展前景预测报告》预测该市场将保持28%的年复合增长率,到2028年可达7万亿美元规模。现从三大方面来分析2025年数字货币行业现状。
一、数字货币市场格局:核心币种分化与资产类型扩容
(一)主流数字货币价格走势呈现差异
比特币在2025年三季度呈现宽幅震荡格局,截至10月16日收盘价为11.07万美元,季度涨幅2.13%。期间受多重事件驱动,7月因美国众议院 “加密周” 政策预期盘中突破12万美元,8月随退休账户投资政策利好再度走高,10月又因关税威胁跌破11万美元,展现出强政策敏感性。以太币表现更为强劲,同期收盘价达3983.15美元,季度涨幅59.16%,其与比特币的单价比值从2%反弹至3.6%,但仍低于历史8%的峰值水平。
(二)稳定币与 RWA 成为市场增长引擎
稳定币市场持续扩容,截至 10 月 15 日总市值达 2955 亿美元,较上季度增长 20.8%。其中美元稳定币占比 97.5%,达 2880 亿美元,USDT 与 USDC 形成双头垄断,市值占比分别为 61.4% 和 25.7%。真实世界资产(RWA)市值增长更为显著,季度增幅 34.8% 至 338 亿美元,私人信贷和美国国债成为主要驱动因素。从市值结构看,比特币以 57.29% 的占比稳居首位,以太币、泰达币、币安币和瑞波币依次位列前五。
(三)市场参与主体与基础设施升级
全球活跃加密用户规模达 4000 万至 7000 万人,较去年增加约 1000 万,而加密持有总人数已达 7.16 亿,同比增长 16%,潜在转化空间巨大。区块链基础设施性能显著提升,目前每秒处理交易数量超过 3400 笔,较五年前增长百余倍,稳定币年交易量达 46 万亿美元,已具备与传统支付巨头抗衡的能力。同时,比特币与以太坊现货相关产品持仓规模逾 1750 亿美元,较去年增长 169%,机构资本流入趋势明显。
二、数字货币监管实践:全球框架分化与体系融合加速
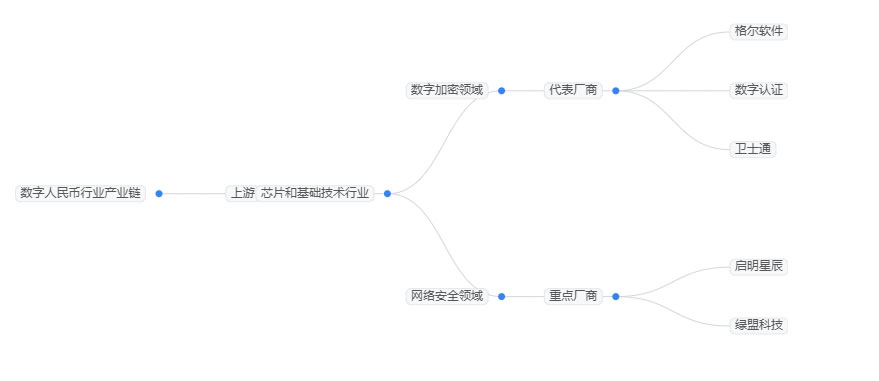
从产业链结构看,数字人民币行业产业链上游主要包括芯片和基础技术行业,包括数字加密和网络安全领域。上游参与企业在各自领域均有优势,加密领域代表厂商主要有格尔软件、数字认证、卫士通等;网络安全领域重点厂商主要有启明星辰、绿盟科技等。
(一)美国推动数字货币与传统金融体系对接
美国监管呈现 “开闸但设防” 的鲜明特征,纳斯达克提议交易 “同股同权” 的代币化证券,依托现有清算系统实现资产链上化,避免定价分裂风险。美联储拟推出 “精简版主账户”,为稳定币发行商等非银机构开辟接入支付系统的通道。《GENIUS 法案》与《CLARITY 法案》的实施,分别推动稳定币进入主流视野、对 DeFi 采取宽松监管态度,为数字货币创新提供制度空间。此外,相关政策允许退休账户投资比特币,8.9 万亿美元规模的资金池每 1% 的配置比例,即可为比特币市场带来 4% 的市值增量。
(二)欧亚地区数字货币监管路径差异显著
欧盟在数字欧元路线图中积极考虑采用公有链技术,以应对美元稳定币的竞争压力,同时通过《加密资产市场法案》实施风险分级监管,将稳定币分为电子货币代币和资产参考代币,设置 500 万欧元的日交易额上限。中国则探索升级数字人民币计量框架,增强其货币创造能力与市场活力。香港地区推出稳定币牌照制度,要求发行机构实缴股本不低于 2500 万港元,储备资产需接受月度报告与年度审计,为人民币稳定币发行预留空间。
(三)全球监管共性原则逐步形成
各国监管普遍遵循 “相同业务、相同风险、相同监管” 原则,强化反洗钱要求与稳定币发行规则。美国《GENIUS 法案》要求稳定币 1:1 锚定美元资产,赋予持有者破产优先受偿权;新加坡仅允许发行与 G10 货币挂钩的稳定币;日本则将发行主体限定为持牌金融机构,形成了差异化但核心一致的监管网络。
三、数字货币行业风险:技术与操作漏洞暴露体系脆弱性
(一)共识机制与网络安全隐患凸显
门罗币在三季度遭遇 51% 算力攻击,再次验证 PoW 网络安全模型的固有缺陷,若主要经济体将比特币列为战略储备,可能因算力集中化诱发更高风险。区块链生态的多链并存格局虽提升了系统韧性,但 Solana 等新兴公链与以太坊的竞争中,开发者资源分散可能导致技术迭代放缓,目前以太坊及其二层网络吸引新开发者最多,而 Solana 建设者兴趣度两年上涨 78%。
(二)稳定币机制与运维风险爆发
USDe 稳定币在极端行情中出现严重脱锚,其 Delta 中性对冲机制对市场环境存在强依赖性,高杠杆交易下极易触发死亡螺旋。某稳定币发行方的误铸事件,涉及金额达 300 万亿美元,暴露中心化运维模式下的操作风险漏洞。从稳定币类型看,法币支持型占比 95.6%,加密资产抵押型占 2.96%,算法型仅占 0.2%,但各类别均存在不同程度的运行风险。
(三)市场波动与政策不确定性叠加
数字货币与传统金融市场的联动性增强,10月初美国政府停摆期间,比特币与黄金、美股同步上涨,盘中突破 12.5 万美元历史新高,而关税威胁消息传出后,又随欧美股市集体大跌。这种高相关性意味着数字货币难以规避传统金融风险,同时自身还面临监管政策变动风险,全球监管范式分化更增加了跨市场运营的合规难度。
2025年三季度的数字货币行业,呈现出市场结构多元、监管框架成型与风险隐患并存的特征。主流数字货币价格分化反映出生态价值差异,稳定币与 RWA 的增长彰显行业落地能力,而全球监管协作与风险防控的失衡则构成主要挑战。未来数字货币的发展路径,将取决于技术创新、监管平衡与风险处置能力的协同演进,其对全球金融体系的影响也将持续深化。


