中国报告大厅网讯,口罩行业作为公共卫生和个人防护领域的重要组成部分,近年来在全球范围内经历了显著的增长,2030年将达到70.93亿美元,年复合增长率(CAGR)为3.6%,以下是2025年口罩行业现状分析。

一、行业产量总体规模:从爆发式增长到结构性调整
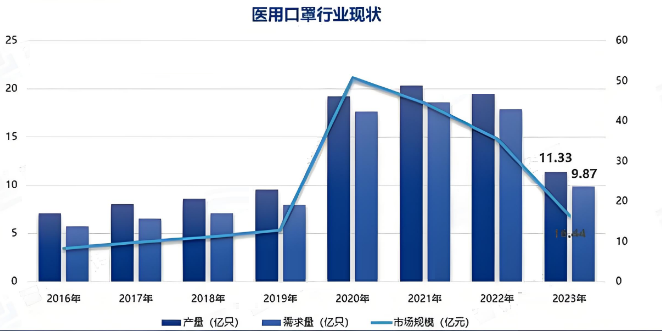
《2025-2030年中国口罩行业项目调研及市场前景预测评估报告》指出,中国口罩行业产量在2020年新冠疫情暴发后经历三轮显著波动。2020年2月全国口罩日产能从2000万只跃升至1.1亿只,全年产量达101亿只,同比增长102%;2021年产量回落至94亿只,同比增速下降6.93%,但仍保持全球50%以上的产能占比。2022年奥密克戎变异株导致全球疫情反复,中国产量回升至116亿只;2023年进入常态化防控阶段,行业产能利用率降至75%,全年产量约2850亿只,其中医用口罩占比超60%。截至2024年第二季度,全国注册在产的一次性医用口罩生产线数量从峰值1.2万条缩减至5200条,但单线日均产能提升至15万只,较疫情前增长近3倍。2025年预计全国医用口罩年产能达1500亿只,实际产量约900亿只,产能利用率稳定在60%左右。
二、细分市场产量结构:医用主导与民用崛起
1.医用口罩:高技术壁垒与刚性需求
医用口罩产量占行业总量的60%-70%,其中一次性医用外科口罩占比超90%。2025年预计医用口罩年产量达630亿只,较2020年峰值下降37%,但较疫情前2019年的60亿只仍增长9.5倍。2025年全自动高速生产线占比将超75%,单线日产能将达30万只,较疫情前提升5倍。
2.民用口罩:场景拓展与消费升级
民用口罩产量占比将从2020年的30%提升至2025年的40%,年产量约360亿只。其中,防尘口罩、运动口罩等细分品类增速超20%。超轻量化材料(单只重量<3g)和透气膜技术应用,使民用口罩佩戴舒适度评分将从2020年的6.2分提升至2025年的8.5分(满分10分)。
三、典型企业产量案例分析
1.稳健医疗:全产业链整合标杆
在湖北黄冈、广东佛山建成两大生产基地,年产能达80亿只,其中医用口罩占比70%。2025年研发支出占比将提升至6%,重点突破纳米纤维过滤材料和可降解PLA熔喷布产业化,单线产能效率较行业平均水平高40%。
2.振德医疗:出口导向型转型
在德国、越南设立工厂,2025年海外产能占比将达40%,规避欧盟认证壁垒的同时降低物流成本20%。推出符合欧盟EN14683标准的抗菌型口罩,2025年出口均价将提升至0.25元/只,较传统产品溢价30%。
四、未来市场发展前景:政策、技术与消费的协同作用
1.政策端:公共卫生体系强化与出口规范
《“十四五”医疗装备产业发展规划》要求建立医用防护物资战略储备体系,预计带动年均50-80亿元政府采购需求,直接拉动医用口罩产量增长。欧盟新规EN14683:2019+AC:2023认证成本增加20%,倒逼企业提升产品质量。2025年中国医用口罩出口占比将维持在40%左右,但出口结构从防疫物资转向常规医疗采购,高附加值产品占比提升至25%。
2.技术端:自动化与材料革命
口罩行业现状分析指出,智能质量检测系统通过AI视觉识别,将次品率从疫情前的3%降至0.5%,单线年节约成本超200万元。熔喷布价格稳定在3.8-4.2万元/吨,较2020年峰值下降60%;单只医用口罩生产成本降至0.08-0.12元,较疫情前下降40%。
3.消费端:健康意识与场景多元化
后疫情时代,76%的消费者将口罩列为“家庭常备医疗用品”,医疗机构、学校、公共交通等场景的刚性需求支撑医用口罩产量稳定在800亿只/年以上。户外运动、工业防尘、美容护理等场景需求增长显著。例如,防雾霾口罩在京津冀地区销量同比增长35%,运动型口罩在马拉松赛事中的渗透率达60%。
总之,中国口罩行业产量在经历疫情初期的爆发式增长后,正步入理性调整期。2025年预计产量稳定在900亿只,其中医用口罩占比60%-70%,民用口罩占比30%-40%。行业从“规模扩张”转向“质量优先”,通过技术创新、结构优化和全球化布局,构建可持续的产业生态。


